‘2027년 1월 1일부터 적용되는 시급 10,700원 기준 최저임금으로 2026년 대비 3.7% 인상되어 3년 만에 3%대 인상률로 재진입한 국가 지정 최저 시간당 임금’
매년 상반기에 결정되어 다음 해부터 적용되는 최저임금은 모든 근로자가 반드시 알아두어야 할 기본 정보입니다.
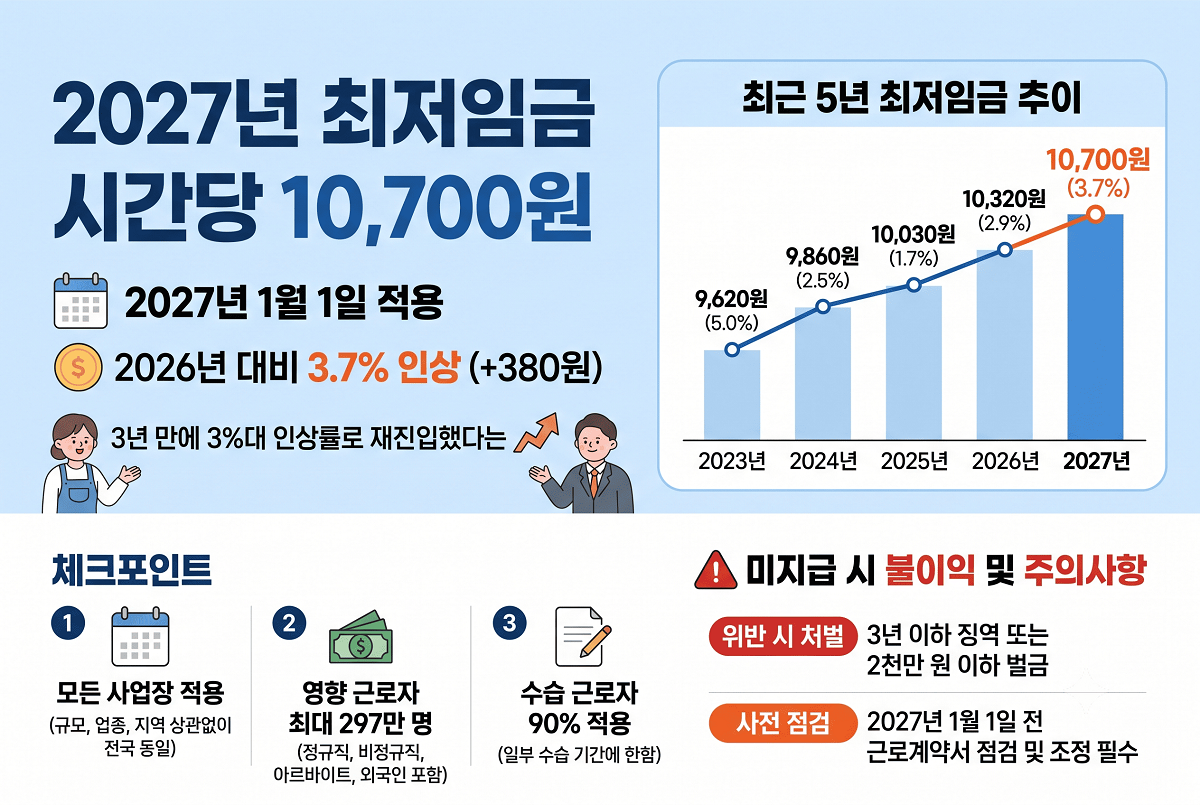
2027년 최저임금은 시급 10,700원으로 확정되었고 2026년 7월 14일 최저임금위원회 표결을 통해 결정된 수치입니다.
2026년 (10,320원) 대비 380원 (3.7%) 인상되어 최근 3년간 1~2%대에 머물던 인상률이 3년 만에 3%대로 재진입한 수치입니다.
📌 최저임금 2027 기본 정보
| 항목 | 내용 |
|---|---|
| 적용 연도 | 2027년 |
| 시급 | 10,700원 |
| 인상액 | 380원 |
| 인상률 | 3.7% |
| 적용 시작 | 2027년 1월 1일 |
| 의결일 | 2026년 7월 14일 |
| 의결 기관 | 최저임금위원회 |
| 최종 고시 | 2026년 8월 5일 |
2027년 1월 1일부터 모든 사업장에 적용되므로 근로자는 자신의 시급이 10,700원 이상인지 확인해야 하고 사업주는 근로계약서를 점검해 미달 시 즉시 조정해야 합니다.
📢 최저임금 2027 특성
- 시급 10,700원 확정
- 3.7% 인상 (3년 만에 3%대 재진입)
- 2027년 1월 1일 전면 적용
- 모든 사업장 의무 적용
- 영향 받는 근로자 최대 297만 명
- 고용노동부 장관 고시
이번 인상률은 최근 몇 년간 저조했던 인상률 흐름에서 벗어나 저임금 근로자의 생활비 부담을 다소 완화하는 수준으로 조정된 결과이며, 사업주 입장에서는 비용 부담이 늘어나는 변화이기도 합니다.
- 의결일: 2026년 7월 14일 (제14차 전원회의)
- 의결 장소: 정부세종청사
- 노동계 최초 요구안: 12,000원 (16.3% 인상)
- 경영계 최초 요구안: 10,320원 (동결)
- 공익위원 심의 촉진 구간: 10,600~10,860원
- 노동계 최종안: 10,730원
- 경영계 최종안: 10,700원
- 표결 결과: 경영계안 15표·노동계안 11표·무효 1표
노사 간 합의가 이루어지지 않아 최종 표결로 결정되었고, 경영계안과 노동계안의 차이가 30원에 불과했지만 공익위원들의 표결 결과 경영계안이 과반을 확보해 10,700원으로 확정되었습니다.
⭐️ 최근 5년 인상률 추이
| 연도 | 시급 | 인상률 |
|---|---|---|
| 2023년 | 9,620원 | 5.0% |
| 2024년 | 9,860원 | 2.5% |
| 2025년 | 10,030원 | 1.7% |
| 2026년 | 10,320원 | 2.9% |
| 2027년 | 10,700원 | 3.7% |
2023년 5.0% 이후 1~2%대로 떨어졌던 인상률이 2026년 2.9%를 거쳐 2027년 3.7%로 올라서 3년 만에 3%대로 재진입한 수치이며, 앞으로 인상 흐름이 어떻게 전개될지 주목받고 있습니다.
✅ 2027년 인상률 의미
- 2024년 이후 최근 4년 중 가장 높은 인상률
- 3년 만에 3%대 재진입
- 물가 상승률 반영
- 경제 성장률 반영
- 저임금 근로자 생활 안정
- 사업주 부담 균형 고려
노동계는 저임금 근로자의 생계 현실을 충분히 반영하지 못했다는 입장이고, 경영계는 자영업자와 중소기업 지불 능력을 고려한 적정 수준이라는 입장으로, 노사 양측 모두 완전 만족스러운 결과는 아니었습니다.
✅ 적용 대상과 영향
- 적용 대상: 모든 사업장 근로자
- 영향 받는 근로자: 최대 297만 명
- 정규직·비정규직 공통
- 아르바이트·시간제 근로자
- 수습 근로자 (최저임금의 90%)
- 외국인 근로자 포함
- 장애인 근로자 포함
최저임금은 1인 이상 모든 근로자를 사용하는 사업장에 의무 적용되므로 소규모 사업장이나 아르바이트생도 모두 보호 대상이 되는 중요한 사회 안전망 제도입니다.
⛔ 미지급 시 처벌 안내
미지급 시 처벌 안내입니다.
- 3년 이하 징역 또는 2천만 원 이하 벌금
- 근로자 신고 가능 (고용노동부)
- 미달 지급분 소급 지급 의무
- 사업주 처벌·과태료
- 근로계약서 재작성 의무
- 사업장 조사
최저임금에 미달하는 임금을 지급한 경우 사업주는 법적 처벌 대상이 되며, 미달 지급분은 소급해 지급해야 합니다.
🚫 자주 하는 오해
이용자들이 자주 오해하는 부분입니다.
- 일부 업종만 적용? ❌ 모든 사업장 적용
- 5인 미만 사업장 제외? ❌ 모두 적용
- 외국인 근로자 제외? ❌ 모두 적용
- 수습은 전액? ❌ 최저임금의 90%
- 합의로 낮출 수 있나? ❌ 법적 하한선
- 지역별 다름? ❌ 전국 동일
최저임금은 전국 모든 사업장에 동일하게 적용되는 법적 하한선으로 사업장 규모·업종·지역에 상관없이 일괄 적용되므로 어떤 사업장도 예외가 될 수 없습니다.
💡 기본 정보 이해하기!
- 2027년 1월 1일 시행일 확인
- 3.7% 인상률 숙지
- 근로계약서 사전 점검
- 미달 시 법적 보호
- 수습 시급 90% 적용
- 전국 동일 적용
사업주는 2027년 1월 1일 이전에 근로계약서를 점검해 두면 시행 초기 혼란 없이 원활하게 운영할 수 있고, 근로자는 자신의 임금이 최저임금 이상인지 미리 확인해 두는 것이 좋습니다.
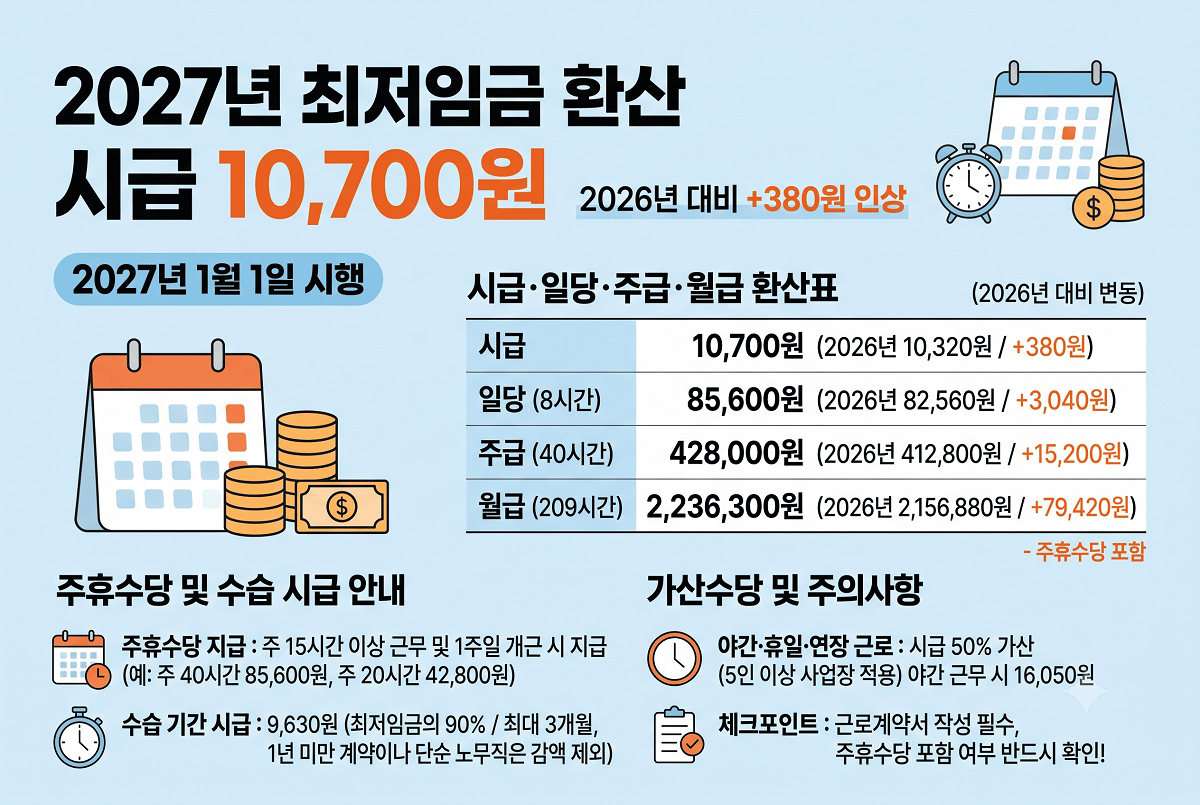
최저임금 2027의 시급 10,700원을 기준으로 일당, 월급, 주휴수당을 환산해 보면 실제 받게 되는 금액을 정확히 파악할 수 있습니다.
주 40시간 및 월 209시간 기준 월급은 세전 2,236,300원이며, 주휴수당이 포함된 금액으로 2026년 대비 약 8만 원 가까이 인상되는 수준입니다.
📌 시급 및 월급 미리보기
| 항목 | 2027년 | 2026년 | 변동 |
|---|---|---|---|
| 시급 | 10,700원 | 10,320원 | +380원 |
| 일당 (8시간) | 85,600원 | 82,560원 | +3,040원 |
| 주급 (40시간) | 428,000원 | 412,800원 | +15,200원 |
| 월급 (209시간) | 2,236,300원 | 2,156,880원 | +79,420원 |
| 주휴수당 포함 | ✅ 포함 | ✅ 포함 | – |
시급을 기준으로 근무 시간에 따라 자동 환산되므로 자신의 근무 패턴에 맞춰 예상 수령액을 미리 계산해 보면 월 수입 계획을 세우기 편리합니다.
1️⃣ 최저임금 시급 환산
- 2027년 시급: 10,700원
- 2026년 시급 10,320원 대비 380원 인상
- 시간당 10,700원
- 모든 사업장 일괄 적용
- 수습 시급: 9,630원 (90%)
- 미달 지급 불가
시급 10,700원은 전국 모든 사업장에 적용되는 법적 하한선이므로 어떤 사업장도 이보다 낮은 시급을 지급할 수 없고, 수습 기간에만 예외적으로 90% 수준인 9,630원까지 감액 가능합니다.
2️⃣ 최저임금 일당 환산
- 일당 (8시간 기준): 85,600원
- 하루 8시간 근무 기준
- 2026년 82,560원 대비 3,040원 인상
- 주 5일 근무 시 주급 428,000원
- 짧은 근무도 동일 시급 적용
하루 8시간 근무를 기준으로 계산한 일당이 85,600원이며, 더 짧게 근무하는 경우에도 시급 10,700원 기준으로 비례 계산해 지급받을 수 있습니다.
3️⃣ 최저임금 월급 환산
- 월급 (세전): 2,236,300원
- 주 40시간 (하루 8시간·주 5일) 근무 기준
- 월 209시간 (주휴수당 포함)
- 10,700원 × 209시간 = 2,236,300원
- 2026년 2,156,880원 대비 79,420원 인상
월 209시간은 실제 근무 시간 174시간(주 40시간 × 4.345주)과 주휴수당 시간 35시간(주 8시간 × 4.345주)을 합한 수치이므로 주휴수당이 자동 포함되어 있습니다.
✅ 월 209시간 환산 기준
- 주 40시간 근무 (하루 8시간·주 5일)
- 1개월 평균 주수: 4.345주
- 월 소정근로시간: 40시간 × 4.345주 = 174시간
- 월 주휴수당 시간: 8시간 × 4.345주 = 35시간
- 합계: 174 + 35 = 209시간
209시간은 노동부에서 공식으로 사용하는 월 환산 기준 시간이므로 자신의 근무 시간이 다르다면 비례 계산해 월급을 산정하면 됩니다.
4️⃣ 최저임금 주휴수당
- 주 15시간 이상 근무 시 지급
- 1주일 개근 조건
- 1일 통상임금 추가 지급
- 시급제·일급제 근로자 적용
- 월급제는 월급에 포함
- 미지급 시 체불임금
주 15시간 이상 1주일 동안 모든 근무일에 출근한 근로자에게 지급되는 유급휴일 수당으로 아르바이트나 시간제 근로자에게도 동일하게 적용되는 중요한 권리입니다.
✅ 주휴수당 계산 예시
- 주 40시간 근무: 8시간분 주휴수당 (85,600원)
- 주 20시간 근무: 4시간분 주휴수당 (42,800원)
- 주 15시간 근무: 3시간분 주휴수당 (32,100원)
- 주 15시간 미만: 주휴수당 없음
근무 시간이 적더라도 주 15시간 이상 개근하면 비례 계산한 주휴수당을 받을 수 있어 짧게 일하는 근로자도 자신의 권리를 챙길 수 있습니다.
✅ 수습 기간 시급
- 수습 시급: 9,630원 (최저임금의 90%)
- 1년 미만 근로계약 수습 제외
- 최대 수습 기간 3개월
- 단순 노무직 수습 적용 X
- 수습 기간 명시 필수
- 근로계약서 기재
수습 기간 중에도 최저임금의 90% 이상은 지급해야 하며, 1년 미만 단기 근로계약이거나 단순 노무직인 경우에는 수습 감액 적용이 불가하므로 사업주는 수습 적용 조건을 사전에 확인해야 합니다.
✅ 야간 및 휴일 근로 가산
- 야간 근로 (22:00~06:00): 시급 50% 가산
- 휴일 근로: 시급 50% 가산 (8시간 이내)
- 연장 근로: 시급 50% 가산
- 중복 적용 가능
- 5인 이상 사업장 적용
- 5인 미만 사업장 제외
5인 이상 사업장에서 야간·휴일·연장 근로를 하는 경우에는 시급의 50%가 가산되어 지급되므로 야간 알바생은 시급 16,050원(10,700 × 1.5) 수준의 임금을 받을 수 있습니다.
⛔ 시급 및 월급 관련 유의사항
시급 및 월급 관련 유의사항입니다.
- 시급 10,700원 미달 지급 불가
- 월 209시간 환산 기준 숙지
- 주휴수당 포함 여부 확인
- 수습 시급 90% 조건 확인
- 야간·휴일 가산 확인
- 근로계약서 명시
근로계약서에 시급, 주휴수당, 근무 시간이 명확히 명시되어 있어야 분쟁 시 근거가 되므로 사업주와 근로자 모두 계약서 작성 시 꼼꼼히 확인해 두는 것이 좋습니다.
🚫 자주 하는 실수
- 주휴수당 미포함 월급 지급
- 수습 시급 90% 초과 감액
- 야간·휴일 가산 미적용
- 월 209시간 환산 미숙지
- 근로계약서 시급 미기재
- 미달 지급 방치
주휴수당을 포함하지 않고 월급을 지급하는 경우 체불임금에 해당하므로 사업주는 반드시 주휴수당을 포함한 월 209시간 기준으로 월급을 산정해야 합니다.
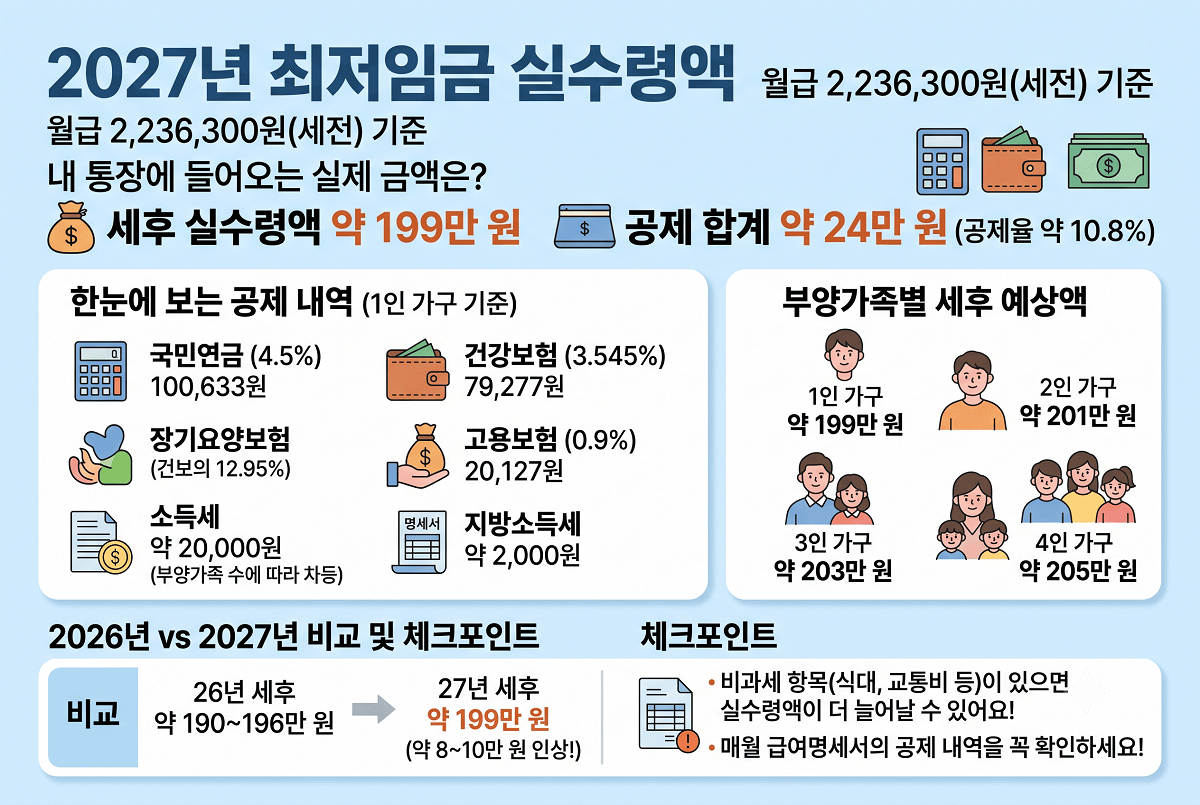
최저임금 2027 월급 2,236,300원은 세전 금액이며, 실제 통장에 들어오는 세후 실수령액은 4대보험과 세금을 공제한 후 약 199만 원 수준입니다.
공제 항목과 비율을 미리 알아두면 실제 받게 되는 금액을 정확히 파악할 수 있어 월별 생활비 계획을 세우기 편리합니다.
📌 실수령액(세후) 미리보기
| 항목 | 금액 |
|---|---|
| 세전 월급 | 2,236,300원 |
| 공제 합계 | 약 24만 원 |
| 세후 실수령액 | 약 1,990,000원 |
| 2026년 세후 | 약 190~196만 원 |
| 세후 인상분 | 약 8~10만 원 |
| 공제율 | 약 10.8% |
세후 실수령액이 199만 원 수준이지만 공제 항목별로 비율이 조금씩 다르고 부양가족과 세율 적용 조건에 따라 개인별로 다소 차이가 날 수 있으므로 참고용 수치로 이해하면 됩니다.
✅ 공제 항목 상세 안내
- 국민연금: 4.5%
- 건강보험: 3.545%
- 장기요양보험: 건강보험료의 12.95%
- 고용보험: 0.9%
- 소득세: 간이세액표 기준
- 지방소득세: 소득세의 10%
4대보험(국민연금·건강보험·장기요양보험·고용보험)과 세금(소득세·지방소득세)이 총 6가지 항목으로 공제되어 세후 실수령액이 결정되므로 각 항목별 비율을 알아두면 공제 내역을 이해하기 편리합니다.
1️⃣ 국민연금 공제
- 공제율: 4.5% (근로자 부담분)
- 월급 2,236,300원 × 4.5% = 약 100,633원
- 사업주 4.5% 추가 부담
- 노후 연금 수령
- 가입 의무
- 월 소득 상한·하한 적용
국민연금은 근로자와 사업주가 각각 4.5%씩 부담해 총 9%를 납부하는 구조이며, 노후에 연금으로 돌려받을 수 있는 사회보험이므로 꼭 챙겨야 할 공제 항목입니다.
2️⃣ 건강보험 공제
- 공제율: 3.545% (근로자 부담분)
- 월급 2,236,300원 × 3.545% = 약 79,277원
- 사업주 3.545% 추가 부담
- 의료비 보장
- 가입 의무
- 피부양자 등록 가능
건강보험도 근로자와 사업주가 각각 3.545%씩 부담해 총 7.09%를 납부하는 구조이며, 병원 이용 시 의료비 혜택을 받을 수 있는 사회보험입니다.
3️⃣ 장기요양보험 공제
- 공제율: 건강보험료의 12.95%
- 79,277원 × 12.95% = 약 10,266원
- 사업주 12.95% 추가 부담
- 노인 요양 서비스 이용 보장
- 건강보험료와 별도 공제
- 전 연령 가입
장기요양보험은 건강보험료를 기준으로 계산되는 보험료로, 노인이 되어 요양 서비스가 필요할 때 이용할 수 있는 사회보험 중 하나입니다.
4️⃣ 고용보험 공제
- 공제율: 0.9% (근로자 부담분)
- 월급 2,236,300원 × 0.9% = 약 20,127원
- 사업주 0.9% 추가 부담
- 실업급여·고용안정 사업
- 가입 의무
- 실업 시 수령
고용보험은 실업 상태가 되었을 때 실업급여를 받을 수 있고 재취업 지원 서비스도 이용할 수 있는 사회안전망 성격의 보험으로, 근로자 보호에 중요한 역할을 합니다.
5️⃣ 소득세·지방소득세 공제
- 소득세: 간이세액표 기준
- 부양가족 수에 따라 차등
- 1인 가구 기준 약 20,000원
- 지방소득세: 소득세의 10%
- 약 2,000원
- 연말정산 환급 가능
소득세는 부양가족 수에 따라 차등 적용되므로 부양가족이 많을수록 공제액이 줄어들어 세후 실수령액이 늘어나는 구조이며, 연말정산을 통해 환급받을 수도 있습니다.
✅ 공제 합계·실수령액 계산
- 국민연금: 100,633원
- 건강보험: 79,277원
- 장기요양보험: 10,266원
- 고용보험: 20,127원
- 소득세: 약 20,000원
- 지방소득세: 약 2,000원
- 공제 합계: 약 232,303원
- 세후 실수령액: 약 2,004,000원
실제 공제 금액은 개인별 부양가족 수·세율 적용 조건에 따라 다를 수 있지만 1인 가구 기준으로는 약 23만 원 공제 후 세후 실수령액이 약 199~200만 원 수준으로 산정됩니다.
✅ 부양가족별 실수령액 변동
- 1인 가구: 약 199만 원 (기본 세율)
- 부양가족 1인: 약 201만 원
- 부양가족 2인: 약 203만 원
- 부양가족 3인: 약 205만 원
- 부양가족 공제 차등 적용
- 연말정산 추가 환급
부양가족이 많을수록 소득세 공제액이 줄어들어 세후 실수령액이 늘어나므로 가족 구성에 따라 실제 받게 되는 금액이 조금씩 차이가 나는 것이 특징입니다.
⭐️ 2026년 vs 2027년 실수령액 비교
| 항목 | 2026년 | 2027년 | 변동 |
|---|---|---|---|
| 세전 월급 | 2,156,880원 | 2,236,300원 | +79,420원 |
| 공제 합계 | 약 22만 원 | 약 24만 원 | +약 2만 원 |
| 세후 실수령액 | 약 190~196만 원 | 약 199만 원 | +약 8~10만 원 |
세전 월급은 약 8만 원 인상되지만 공제 항목도 비례해서 늘어나므로 실제 세후 실수령액은 약 8~10만 원 수준의 인상 효과가 나타나는 구조입니다.
⛔ 실수령액 계산 유의사항
실수령액 계산 유의사항입니다.
- 공제율 변경 가능성 확인
- 개인별 세율 차이
- 부양가족 공제 적용
- 비과세 항목 (식대·교통비) 추가 가능
- 연말정산 환급 고려
- 매월 공제 명세 확인
식대나 교통비 같은 비과세 항목이 월급에 추가되는 경우 공제 대상에서 제외되어 실수령액이 조금 더 늘어날 수 있으므로 급여명세서를 꼼꼼히 확인해 두는 것이 좋습니다.
🚫 실수령액 관련 자주 하는 실수
실수령액 관련 자주 하는 실수입니다.
- 세전 월급을 실수령액으로 오해
- 공제 항목 미이해
- 부양가족 공제 미신고
- 연말정산 미참여
- 급여명세서 미확인
- 비과세 항목 미활용
세전 월급 2,236,300원이 그대로 통장에 들어온다고 오해하는 경우가 있는데, 실제로는 약 24만 원이 공제된 약 199만 원이 실수령되므로 미리 세후 금액을 알아두는 것이 생활비 계획에 유리합니다.
💡 실수령액 계산 꿀팁!
- 공제율 10.8% 적용 간단 계산
- 세전 월급 × 0.89 = 대략 세후
- 부양가족 공제 적극 활용
- 연말정산 꼼꼼히 챙기기
- 비과세 항목 최대 활용
- 급여명세서 정기 확인
세전 월급에서 약 11%를 뺀 금액이 대략적인 세후 실수령액이므로 복잡한 계산 없이도 월 수령액을 어림잡아 산정할 수 있어 생활비 계획 수립에 편리합니다.
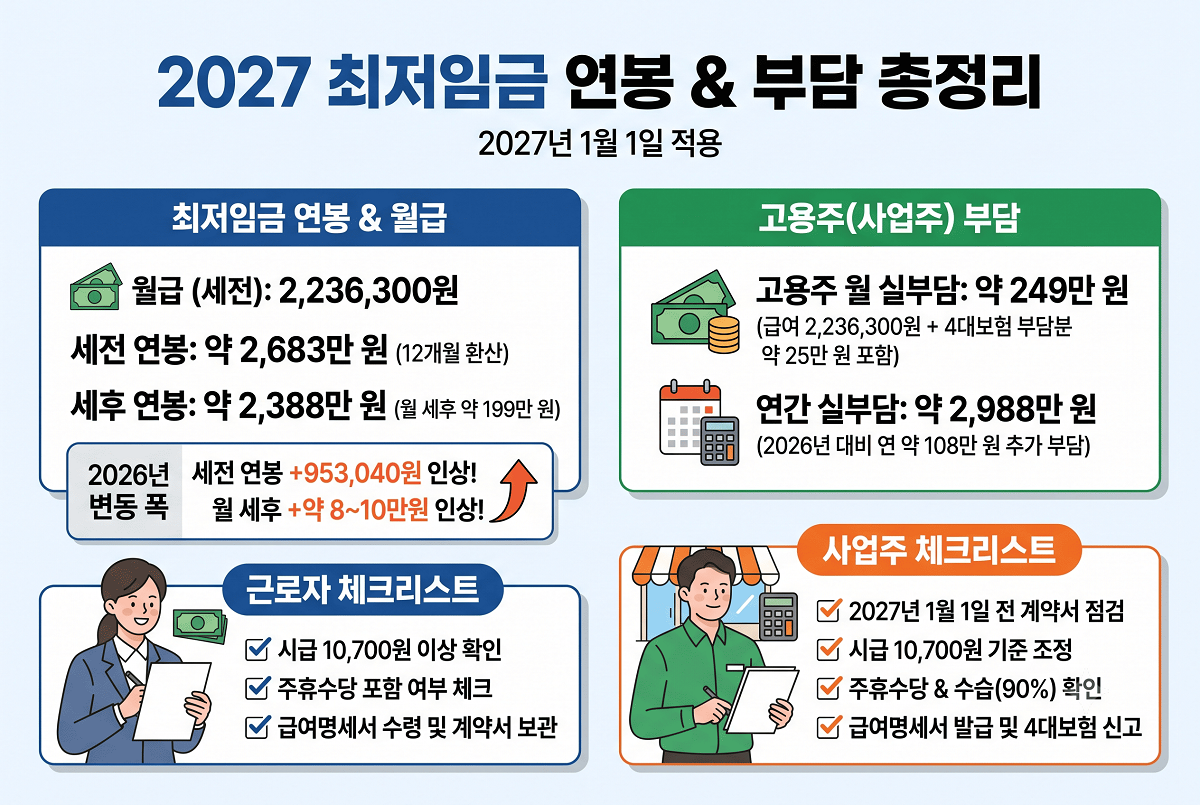
최저임금 2027 월급 2,236,300원을 연봉으로 환산하면 세전 약 2,683만 원, 세후 약 2,388만 원 수준입니다.
2027년 1월 1일부터 전국 모든 사업장에 적용되므로 사업주는 근로계약서를 사전 점검해야 하고, 근로자는 자신의 임금이 최저임금 이상인지 확인해 두어야 합니다.
📌 최저임금 연봉 미리보기
| 항목 | 내용 |
|---|---|
| 세전 연봉 | 약 2,683만 원 |
| 세후 연봉 | 약 2,388만 원 |
| 적용 시작 | 2027년 1월 1일 |
| 고용주 월 부담 | 약 249만 원 (4대보험 포함) |
| 적용 대상 | 전국 모든 사업장 |
| 영향 근로자 | 최대 297만 명 |
연봉 환산과 고용주 부담까지 함께 알아두면 근로자와 사업주 모두 2027년 최저임금 적용에 따른 전체적인 영향을 파악하기 편리합니다.
1️⃣ 세전 연봉 환산
- 월급 (세전): 2,236,300원
- 12개월 환산: 2,236,300원 × 12 = 26,835,600원
- 세전 연봉 약 2,683만 원
- 상여금 미포함 금액
- 성과급 별도
- 비과세 수당 별도
최저임금 기준 세전 연봉은 약 2,683만 원 수준이며, 상여금이나 성과급·수당이 추가되는 경우에는 실제 연봉이 더 늘어날 수 있어 실제 급여 체계에 따라 수령액이 달라집니다.
2️⃣ 세후 연봉 환산
- 월급 (세후): 약 1,990,000원
- 12개월 환산: 1,990,000원 × 12 = 23,880,000원
- 세후 연봉 약 2,388만 원
- 1인 가구 기준
- 부양가족 유무 따라 변동
- 연말정산 환급 별도
세후 연봉 약 2,388만 원이 실제 통장에 들어오는 금액이며, 연말정산을 통해 추가 환급을 받으면 실제 받게 되는 금액이 조금 더 늘어날 수 있습니다.
⭐️ 연봉 환산 상세 비교
| 항목 | 2026년 | 2027년 | 변동 |
|---|---|---|---|
| 세전 연봉 | 25,882,560원 | 26,835,600원 | +953,040원 |
| 세후 연봉 | 약 2,290만 원 | 약 2,388만 원 | +약 95만 원 |
| 월 세후 | 약 190만 원 | 약 199만 원 | +약 8~10만 원 |
연봉 기준으로 보면 세전 약 95만 원, 세후 약 95~120만 원 인상되는 수준이며, 매달 조금씩 늘어난 금액이 1년 치로 쌓이면 체감되는 인상 효과가 커집니다.
3️⃣ 고용주 부담
- 최저 월급 (세전): 2,236,300원
- 4대보험 사업주 부담분: 약 25만 원
- 고용주 월 실부담: 약 249만 원
- 연간 실부담: 약 2,988만 원
- 2026년 대비 월 약 9만 원 추가
- 연간 약 108만 원 추가 부담
사업주는 근로자에게 지급하는 월급 외에 4대보험 사업주 부담분과 퇴직금 적립금까지 고려해야 하므로 근로자 1인당 월 실부담은 약 249만 원 수준으로 늘어납니다.
✅ 고용주 4대보험 부담률
- 국민연금: 4.5%
- 건강보험: 3.545%
- 장기요양보험: 건강보험료의 12.95%
- 고용보험: 1.15% (사업 규모에 따라)
- 산재보험: 업종별 차등
산재보험은 사업주만 전액 부담하는 보험으로 업종별 재해 위험도에 따라 요율이 차등 적용되므로 사업 규모에 따라 사업주의 실제 부담이 조금씩 달라질 수 있습니다.
✅ 근로계약서 점검 안내
- 2027년 1월 1일 이전 점검 필수
- 기존 계약서 시급 확인
- 10,700원 미달 시 즉시 조정
- 월급제 근로자 환산 확인
- 수습 조건 명시 (90%)
- 미달 시 법적 최저임금 우선 적용
2027년 1월 1일 이전에 작성된 근로계약서상 시급이 10,700원에 미달한다면 자동으로 법적 최저임금이 우선 적용되므로 사업주는 반드시 사전에 계약서를 점검하고 재작성해야 합니다.
💡 사업주 체크포인트!
- 2027년 1월 1일 이전 계약서 점검
- 시급·월급 10,700원 기준 조정
- 주휴수당 포함 지급
- 수습 시급 90% 조건 확인
- 4대보험 신고 정리
- 급여명세서 발급
사업주는 임금 체계, 근로계약서, 4대보험, 급여명세서까지 전반적인 노무 관리를 2027년 1월 1일 전에 점검해야 분쟁 없이 원활한 사업장 운영이 가능합니다.
💡 근로자 체크포인트!
- 자신의 시급·월급 확인
- 10,700원 이상 지급 확인
- 주휴수당 포함 여부 확인
- 급여명세서 수령 요구
- 미달 시 1350 신고
- 근로계약서 사본 보관
근로자는 매달 급여명세서를 수령해 공제 내역과 실수령액을 확인해 두고 미달 지급이 발견되면 즉시 사업주에게 요청하거나 고용노동부에 신고할 수 있습니다.
⛔ 적용 시 유의사항
적용 시 유의사항입니다.
- 2027년 1월 1일 전면 적용
- 사업주 계약서 점검 필수
- 근로자 임금 확인 필수
- 미지급 시 법적 보호
- 수습 조건 확인
- 주휴수당 체크
사업주와 근로자 모두 2027년 1월 1일 시행일을 기준으로 미리 준비해 두면 적용 초기 혼란 없이 원활하게 임금 체계를 운영할 수 있습니다.
🚫 적용 시 자주 하는 실수
적용 시 자주 하는 실수입니다.
- 사업주 계약서 미점검
- 근로자 임금 미확인
- 주휴수당 미지급
- 수습 90% 초과 감액
- 소급 지급 거부
- 급여명세서 미발급
사업주가 2027년 1월 1일 이후에도 기존 임금을 유지하면 자동으로 법적 최저임금이 우선 적용되어 소급 지급 의무가 발생하므로 반드시 시행일 이전에 조정해야 합니다.