학자금대출 신청기간은 한국장학재단이 학기마다 정하는 등록금·생활비 대출 신청 기간으로, 이 기간 안에 신청하고 심사를 통과해야 대출이 실행됩니다.
대출은 정부가 금리를 낮게 정해 대학생과 대학원생의 학비 부담을 덜어 주는 정책 대출입니다.
한국장학재단이 운영하고, 교육부가 학기마다 금리와 일정을 발표합니다.
대출은 상환 방식에 따라 크게 두 가지로 나뉩니다.
- 취업 후 상환 대출: 재학 중에는 갚지 않고, 졸업 후 소득이 상환기준소득을 넘으면 갚는 방식
- 일반 상환 대출: 소득과 관계없이 거치 기간이 끝나면 매달 나눠 갚는 방식
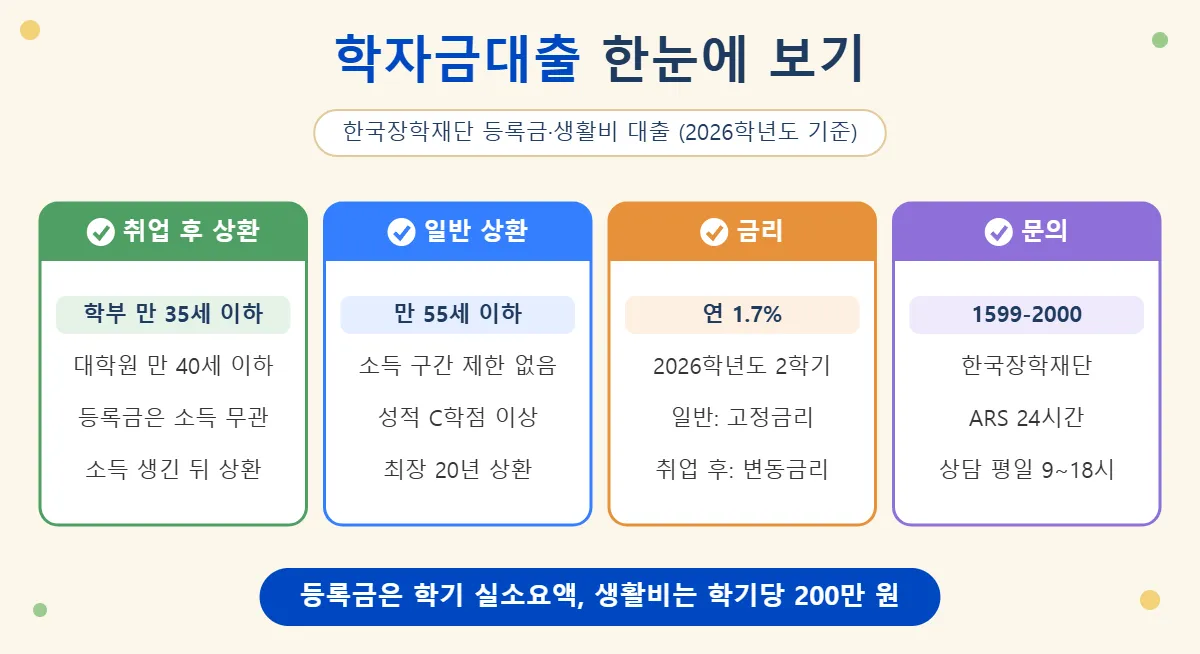
두 대출 모두 2026학년도 2학기 금리는 연 1.7%입니다.
일반 상환은 고정금리, 취업 후 상환은 변동금리라는 점이 다릅니다.
빌릴 수 있는 돈은 등록금과 생활비로 나뉩니다.
- 등록금: 해당 학기 입학금·수업료 실소요액 전액, 대학 계좌로 바로 송금
- 생활비: 학기당 200만 원, 연간 400만 원까지
- 최소 금액: 등록금·생활비 각각 10만 원 이상, 5만 원 단위
⚠️ 대출은 졸업 뒤 결국 갚아야 하는 돈이므로 꼭 필요한 금액만 빌리는 것이 좋습니다.
💡 등록금 부담을 줄이려면 갚지 않아도 되는 국가장학금 신청 일정도 함께 챙겨 보세요.
학자금대출은 학기마다 정해진 기간에만 신청할 수 있습니다.
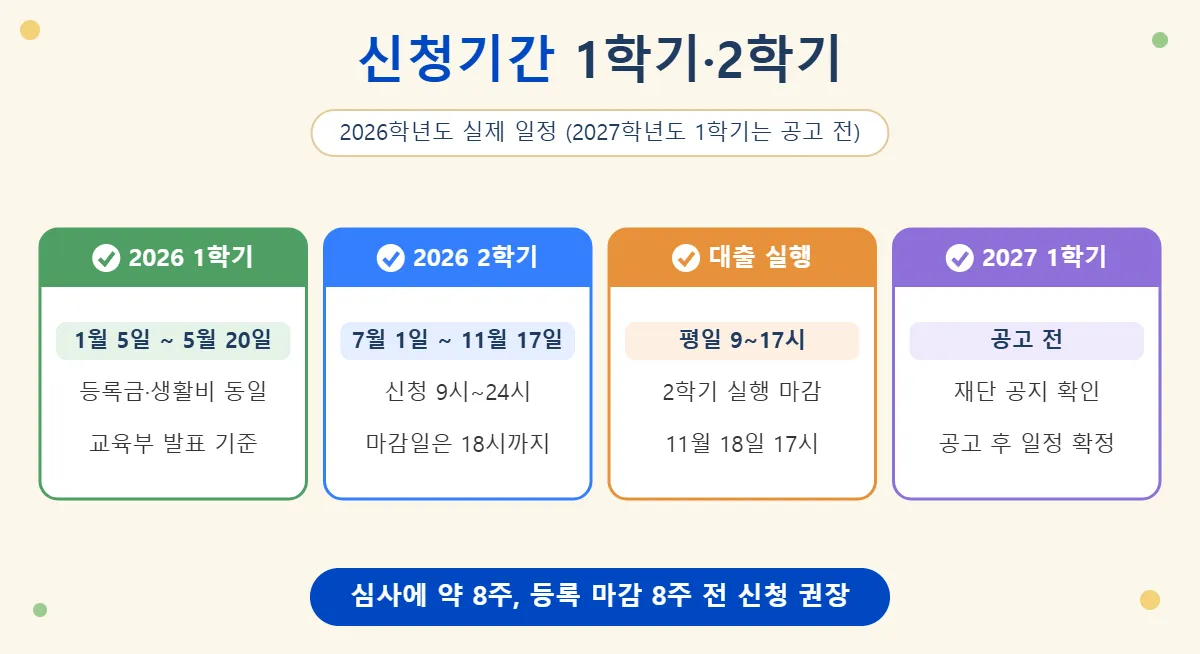
교육부와 한국장학재단이 발표한 2026학년도 실제 일정은 아래와 같습니다.
| 구분 | 기간 | 비고 |
|---|---|---|
| 2026학년도 1학기 신청 | 2026년 1월 5일 ~ 5월 20일 | 등록금·생활비 동일 |
| 2026학년도 2학기 신청 | 7월 1일 9시 ~ 11월 17일 18시 | 주말·공휴일도 신청 가능 |
| 2026학년도 2학기 실행 | 7월 1일 ~ 11월 18일 17시 | 평일 9~17시만 실행 |
신청은 하루 중 9시부터 24시까지 할 수 있고, 마감 당일에는 18시에 접수가 끝납니다.
대출 실행은 평일 9시부터 17시까지만 이뤄지므로 주말에 신청했다면 실행 시간을 따로 챙겨야 합니다.
📅 2027학년도 1학기 대출 신청기간은 2026년 11월 18일 현재 한국장학재단 공지에 아직 올라오지 않았습니다.
2026학년도 1학기에는 1월 5일부터 신청을 받았으니, 공고가 나오면 재단 누리집 공지사항에서 정확한 날짜를 확인하세요.
⏰ 신청부터 심사, 대출 실행까지는 약 8주가 걸립니다.
그래서 한국장학재단은 대학 등록 마감일보다 약 8주 앞서 신청하도록 안내합니다.
심사가 늦어지면 등록금 납부 기간 안에 대출이 실행되지 않을 수 있으니 공고가 나오면 바로 신청하는 것이 안전합니다.
정확한 신청 기간과 자격은 아래 버튼에서 한국장학재단 안내로 확인할 수 있습니다.
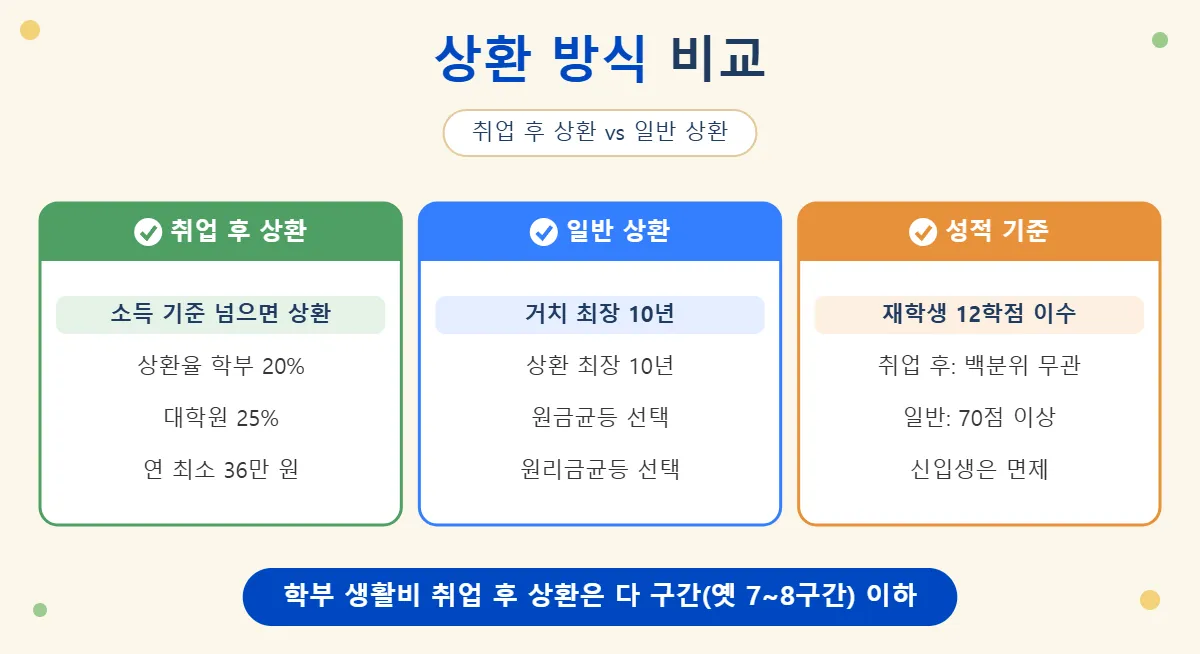
취업 후 상환과 일반 상환은 나이, 소득, 성적 기준이 서로 다릅니다.
한국장학재단 자격 기준을 정리하면 다음과 같습니다.
| 기준 | 취업 후 상환 | 일반 상환 |
|---|---|---|
| 나이 | 학부 만 35세·대학원 만 40세 이하 | 만 55세 이하 |
| 등록금 소득 기준 | 지원구간 무관 | 지원구간 무관 |
| 학부 생활비 소득 기준 | 다 구간(옛 7~8구간) 이하 | 제한 없음 |
| 재학생 성적 | 직전학기 12학점 이수 | 70점(C학점) 이상 + 12학점 이수 |
| 금리 | 연 1.7% 변동 | 연 1.7% 고정 |
나이는 대출 신청일을 기준으로 만 나이로 계산합니다.
일부 전문대학 계약학과와 성인·평생교육 학위과정은 취업 후 상환을 만 45세 이하까지 받을 수 있습니다.
일반 상환은 만 55세 전에 입학해 학업을 계속 이어 가면 만 59세까지 신청할 수 있습니다.
학부 생활비를 취업 후 상환으로 빌리려면 학자금 지원구간이 다 구간(옛 7~8구간) 이하여야 합니다.
다자녀 가구(3자녀 이상) 학생과 자립준비청년은 지원구간과 관계없이 생활비 대출을 받을 수 있습니다.
신입생·편입생·재입학생은 입학 허가를 받으면 성적 기준을 채운 것으로 봅니다.
💰 두 대출은 갚는 방법도 크게 다릅니다.
- 취업 후 상환: 연간 소득이 상환기준소득(2025년 귀속 1,898만 원)을 넘으면 의무상환, 상환율은 학부 20%·대학원 25%
- 일반 상환: 최장 10년 거치 후 최장 10년 동안 원금균등 또는 원리금균등으로 상환 (최장 20년)
기초생활수급자·차상위계층, 다자녀 가구, 자립준비청년, 기준 중위소득 130% 이하(6구간 이하) 학생은 취업 후 상환 대출 이자를 면제받습니다.
면제 기간은 졸업 시점과 소득이 상환기준소득을 넘는 시점 중 늦은 때까지이고, 따로 신청하지 않아도 적용됩니다.
6구간 이하까지 이자 면제를 넓힌 기준은 한국장학재단 안내에 따라 2026년 7월 1일부터 시행됐습니다.
취업 후 상환의 의무상환액은 상환기준소득을 넘는 소득에 상환율을 곱해 정해지고, 상환기준소득을 넘으면 최소 연 36만 원을 갚습니다.
근로소득자는 회사가 월급에서 원천공제하고, 종합소득자는 국세 신고 기간이 끝난 뒤 3개월 안에 고지서로 냅니다.
상환기준소득은 교육부장관이 매년 고시하며, 2024년 귀속 금액은 1,752만 원이었습니다.
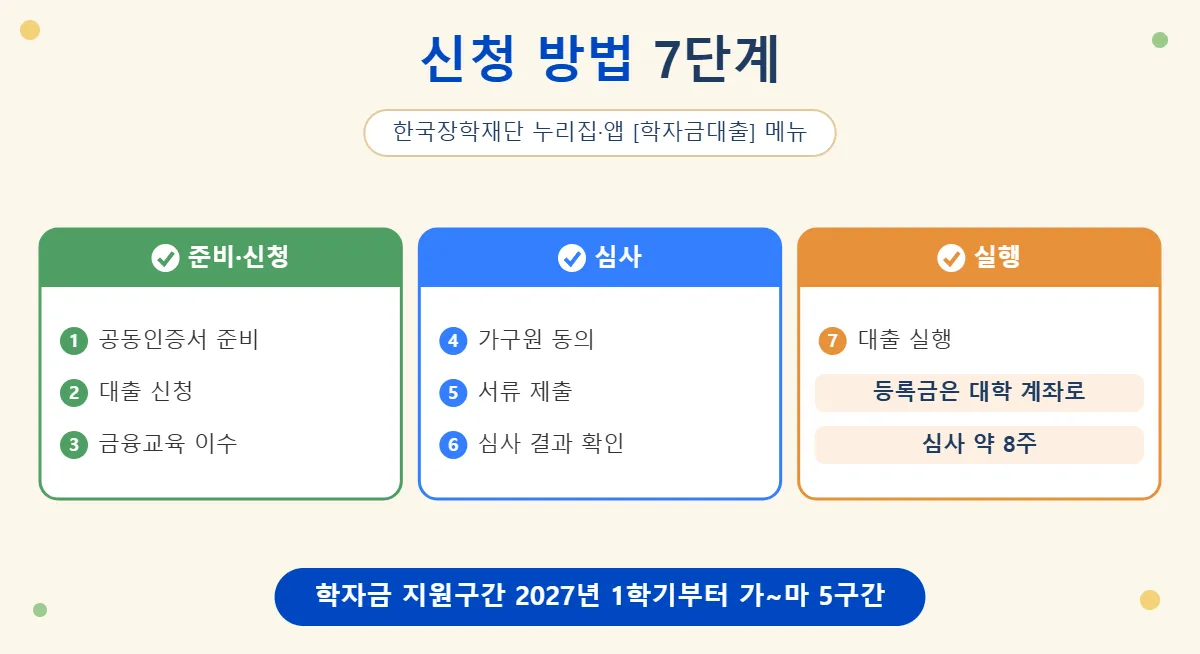
학자금대출은 한국장학재단 누리집이나 앱의 대출 메뉴에서 신청합니다.
한국장학재단이 안내하는 절차는 7단계입니다.
- 공동인증서 준비
- 대출 신청 (취업 후 상환·일반 상환 선택)
- 금융교육 이수 (e-러닝 필수)
- 가구원 동의 (학부생 중 미완료자)
- 필요한 경우 서류 제출 (지원구간 산정용)
- 심사 결과 확인
- 대출 실행
가구원 동의는 학자금 지원구간을 산정하는 데 필요한 절차입니다.
심사 기준에 맞지 않으면 특별추천 심사를 받을 수 있는 경우도 있습니다.
🏠 생활비 대출은 학기당 200만 원, 연간 400만 원까지 빌릴 수 있습니다.
학부 4년제·전문대 기준 생활비 총한도는 2,400만 원이고, 5·6년제는 3,200만 원입니다.
일반 상환 등록금 총한도는 대학 4,000만 원, 5·6년제 6,000만 원, 의·치의·한의계열 9,000만 원입니다.
📢 2027년 1학기부터 학자금 지원구간이 10구간에서 가~마 5구간으로 바뀝니다.
- 가 구간: 옛 1~3구간
- 나 구간: 옛 4~6구간
- 다 구간: 옛 7~8구간
- 라 구간: 옛 9구간
- 마 구간: 옛 10구간
구간을 묶는 방식이 바뀌므로 다음 학기 신청 전에 내 구간을 재단 누리집에서 다시 확인하세요.
📞 문의: 한국장학재단 1599-2000 (ARS 24시간, 상담원 평일 9~18시)