‘정기예금 금리 순위는 같은 가입 기간의 정기예금을 금융회사별 금리가 높은 순서로 나열한 비교 자료로, 금융감독원 금융상품한눈에서 기본 금리와 최고 우대금리를 함께 확인할 수 있습니다.’
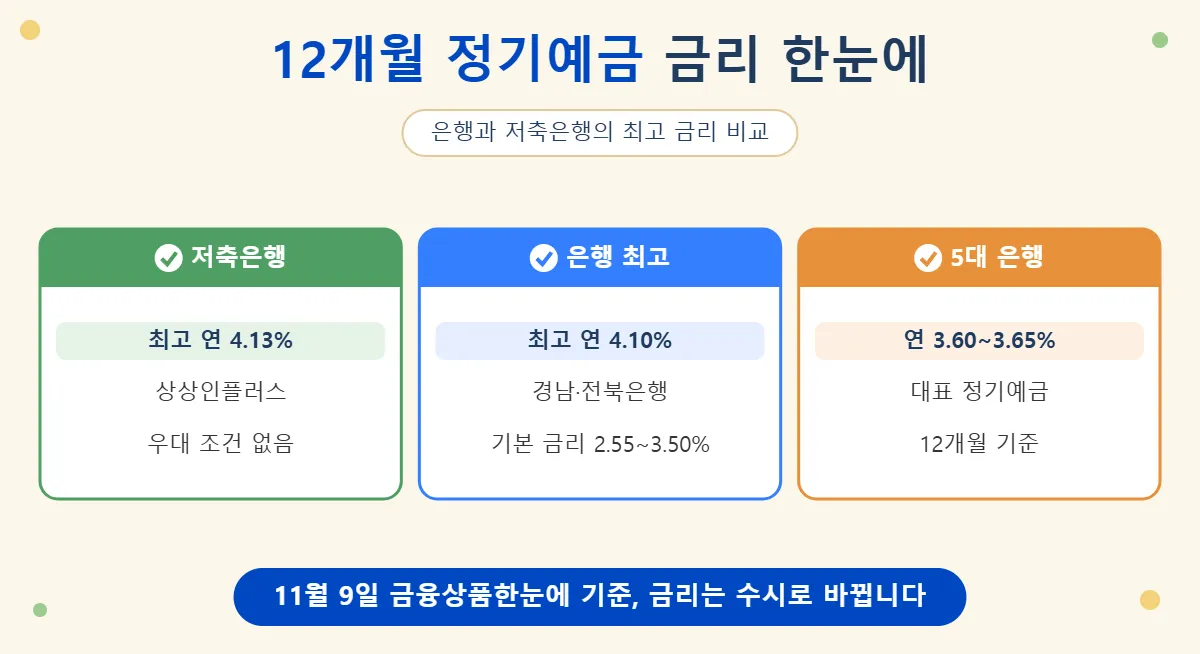
이 글의 금리는 2026년 11월 9일 금융상품한눈에 공시와 언론 보도를 기준으로 정리했습니다.
금리는 수시로 바뀌고 공시가 늦어질 수 있으므로 가입 전에는 해당 금융회사에 다시 확인해야 합니다.
✅ 권역별 12개월 금리 한눈에 보기
| 권역 | 최고 금리 | 상품 예시 |
|---|---|---|
| 저축은행 | 연 4.13% | 상상인플러스 비대면 정기예금 |
| 지방은행 | 연 4.10% | 경남 The든든예금(시즌2), 전북 JB 123 |
| 외국계·특수은행 | 연 4.05% | SC제일 e-그린세이브예금 |
| 인터넷은행 | 연 3.81% | 케이뱅크 내맘대로 이자받는 정기예금 |
| 5대 은행 대표 상품 | 연 3.60~3.65% | KB Star, 쏠편한, WON플러스, 하나의정기예금, NH올원e |
✅ 기본 금리와 최고 금리의 차이
- 기본 금리: 우대 조건 없이 누구나 받는 금리입니다
- 최고 금리: 우대 조건을 모두 채웠을 때의 금리입니다
- 세후 금리: 이자소득세 15.4%를 뺀 금리입니다
순위표의 맨 위 상품이 내가 받는 금리와 같다고 볼 수는 없습니다.
예를 들어 경남은행 The든든예금(시즌2)은 최고 연 4.10%이지만 기본 금리는 연 2.55%입니다.
✅ 1,000만 원을 12개월 맡기면 받는 세후 이자
| 세전 금리 | 세후 금리 | 세후 이자 (단리) |
|---|---|---|
| 연 4.13% | 연 3.49% | 349,000원 |
| 연 3.98% | 연 3.37% | 337,000원 |
| 연 3.60% | 연 3.05% | 305,000원 |
| 연 2.55% | 연 2.16% | 216,000원 |
우대 조건을 채우지 못하면 같은 상품이라도 이자가 크게 줄어들 수 있습니다.
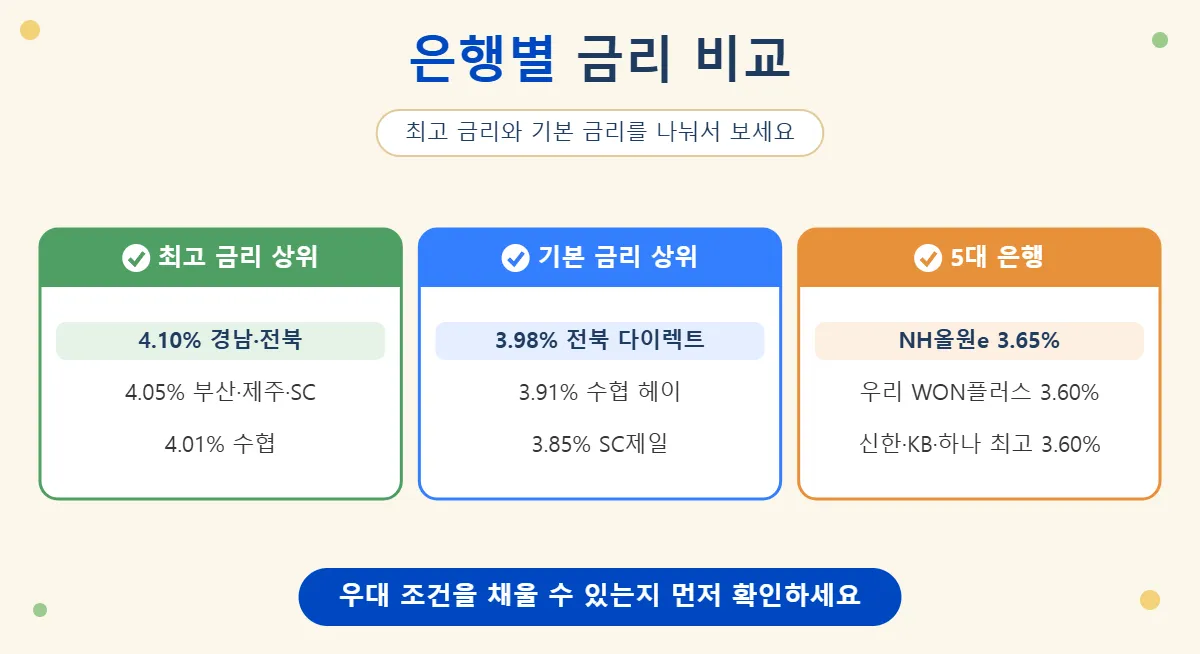
아래 표는 금융상품한눈에서 은행권, 12개월, 가입 제한 없음, 단리 조건으로 조회한 결과입니다.
✅ 은행권 최고 금리 순위
| 순위 | 은행·상품 | 기본 | 최고 |
|---|---|---|---|
| 1 | 경남 The든든예금(시즌2) | 2.55% | 4.10% |
| 1 | 전북 JB 123 정기예금 | 3.50% | 4.10% |
| 3 | 부산 더(The) 특판 정기예금 | 2.10% | 4.05% |
| 3 | 제주 J정기예금 | 2.00% | 4.05% |
| 3 | SC제일 e-그린세이브예금 | 3.85% | 4.05% |
| 6 | 수협 Sh첫만남우대예금 | 2.96% | 4.01% |
| 7 | 경남 The파트너예금 | 3.60% | 4.00% |
| 7 | 부산 더(The) 레벨업 정기예금 | 2.65% | 4.00% |
✅ 우대 조건 없이 받는 금리가 높은 상품
| 은행·상품 | 기본 금리 |
|---|---|
| 전북 JB 다이렉트 예금 | 연 3.98% |
| 수협 헤이(Hey)정기예금 | 연 3.91% |
| SC제일 e-그린세이브예금 | 연 3.85% |
| 케이뱅크 내맘대로 이자받는 정기예금 | 연 3.81% |
| 카카오뱅크 정기예금 | 연 3.80% |
| 토스뱅크 원하는 날 만기되는 정기예금 | 연 3.80% |
| KDB 정기예금 | 연 3.80% |
우대 조건을 챙기기 어렵다면 이 표처럼 기본 금리가 높은 상품부터 살펴보는 것이 편합니다.
✅ 5대 은행 대표 상품 비교
| 은행 | 상품 | 기본 | 최고 |
|---|---|---|---|
| NH농협 | NH올원e예금 | 3.65% | 3.65% |
| 우리 | WON플러스예금 | 3.60% | 3.60% |
| 신한 | 쏠편한 정기예금 | 2.55% | 3.60% |
| KB국민 | KB Star 정기예금 | 2.40% | 3.60% |
| 하나 | 하나의정기예금 | 2.30% | 3.60% |
6개월 상품은 부산은행 더(The) 레벨업 정기예금이 은행권 최고 연 3.85%이고, 기본 금리는 연 2.50%입니다.
💡 상세 우대 조건은 금융상품한눈에서 상품별 ‘상세’를 누르면 확인할 수 있습니다.
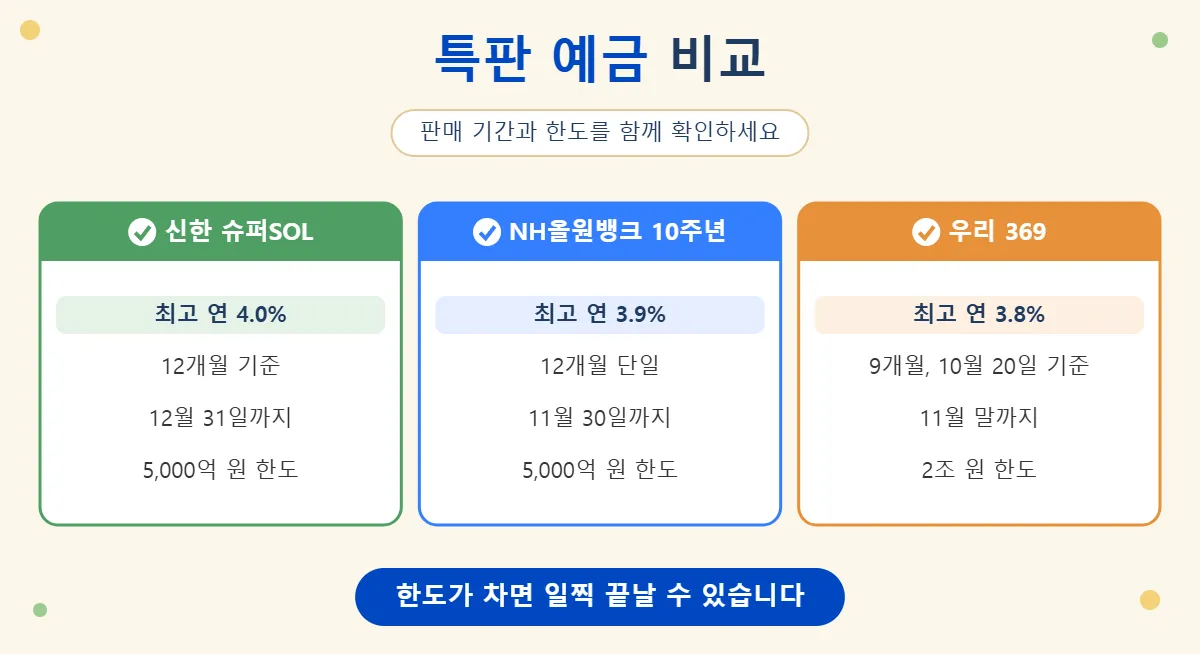
특판은 기간이나 판매 한도를 정해 놓고 일반 상품보다 높은 금리를 주는 상품입니다.
아래 상품은 언론에 보도된 은행 발표 기준이며, 판매 기간과 잔여 한도는 은행 앱에서 다시 확인해야 합니다.
| 상품 | 금리 | 판매 기간·한도 |
|---|---|---|
| 신한 슈퍼SOL 웰컴 정기예금 | 12개월 3.6~4.0% 6개월 3.3~3.7% | 11월 9일~12월 31일 5,000억 원 |
| NH올원뱅크 10주년 기념 예금 | 12개월 3.65~3.9% | 11월 30일까지 5,000억 원 |
| 우리 369 정기예금 | 3개월 3.40% 6개월 3.75% 9개월 3.80% | 11월 말까지 2조 원 |
✅ 신한 슈퍼SOL 웰컴 정기예금
슈퍼SOL 앱에서 50만 원부터 1인당 2,000만 원까지 가입할 수 있습니다.
12월 31일까지 가입하면 슈퍼SOL 신규 접속 우대 0.2%포인트를 누구나 받을 수 있습니다.
직전 6개월간 신한은행 급여이체 이력이 없고 가입 후 3개월 이상 건당 50만 원 이상 급여가 들어오면 0.2%포인트가 더해집니다.
✅ NH올원뱅크 10주년 기념 예금
NH올원뱅크에서 12개월 단일 만기로 10만 원부터 10억 원까지 가입할 수 있습니다.
기본 연 3.65%에 조건 없는 축하금리 0.1%포인트가 붙어 우대 조건을 못 채워도 연 3.75%입니다.
최근 6개월간 농협은행 예적금 보유 이력이 없으면 0.15%포인트를 더 받습니다.
✅ 우리 369 정기예금
우리WON뱅킹 전용 상품으로 계좌당 100만 원 이상 가입할 수 있습니다.
금리는 기간별로 매일 고시되며, 위 금리는 출시일인 10월 20일 기준입니다.
가입일의 금리가 만기까지 유지되지만 중도에 해지하면 중도해지이율이 적용됩니다.
⚠️ 신한은행 1차 특판은 5,000억 원 한도가 일찍 소진된 만큼, 판매 기간이 남아 있어도 조기에 끝날 수 있습니다.
금리를 조금 더 받으려면 저축은행까지 함께 비교해 볼 수 있습니다.
저축은행중앙회에 따르면 전국 79개 저축은행의 1년 만기 정기예금 평균 금리는 11월 3일 기준 연 3.87%입니다.
연 4% 이상 상품은 8월 말 20개에서 11월 초 127개로 늘었습니다.
| 기간 | 저축은행 최고 금리 | 상품 예시 |
|---|---|---|
| 6개월 | 연 4.12% | HB저축은행 스마트 6개월 회전정기예금 |
| 12개월 | 연 4.13% | 상상인플러스저축은행 비대면 정기예금 |
| 24개월 | 연 4.15% | 드림저축은행 정기예금 |
회전정기예금은 정해진 주기마다 금리가 바뀌어 재예치되는 변동금리 상품이므로 일반 정기예금과 구분해야 합니다.
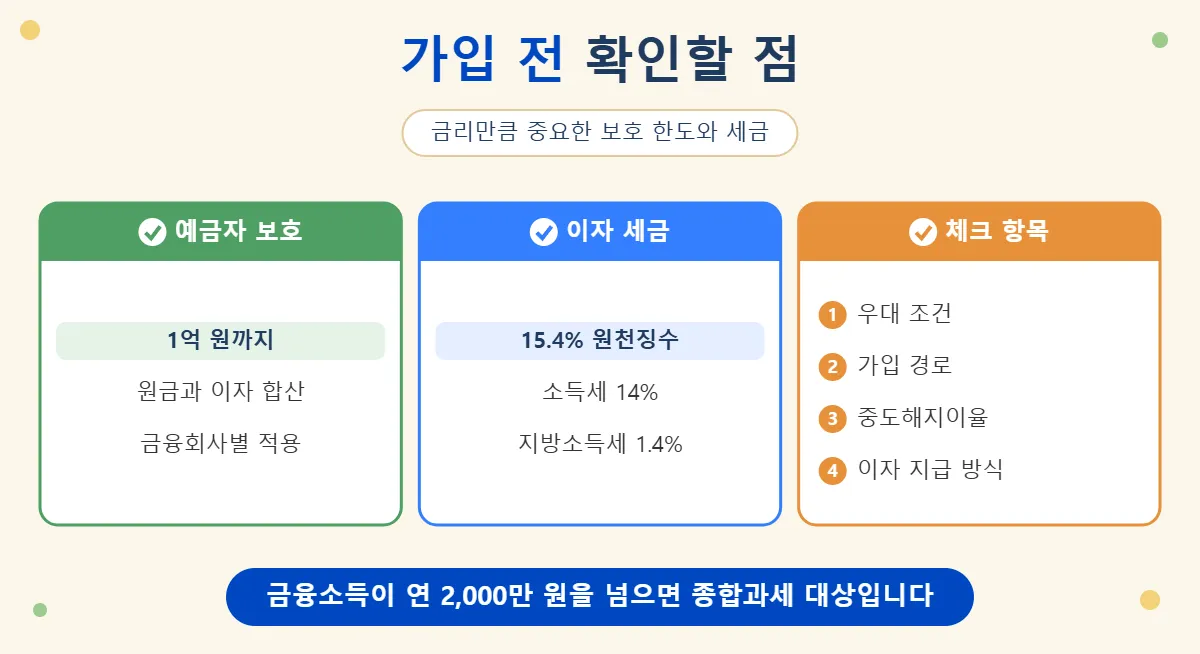
📋 가입 전에 확인할 것
- 우대 조건: 급여이체, 첫 거래 등 내가 채울 수 있는지 확인합니다
- 가입 경로: 앱 전용인지, 영업점 가입이 되는지 확인합니다
- 중도해지이율: 만기 전에 찾으면 약정 금리를 받지 못합니다
- 이자 지급 방식: 단리인지 복리인지, 만기에 받는지 확인합니다
✅ 예금자 보호 1억 원
2025년 9월 1일부터 예금보호한도는 1억 원으로 올랐습니다.
은행과 저축은행은 예금보험공사가, 신협·농협·수협·산림조합·새마을금고는 각 중앙회가 보호합니다.
예·적금은 원금과 이자를 합해 1억 원까지 보호되므로, 만기 이자까지 더한 금액을 기준으로 생각해야 합니다.
자세한 보호 범위는 예금보험공사 FAQ에서 확인할 수 있습니다.
✅ 이자에 붙는 세금
일반 예금 이자에서는 소득세 14%와 지방소득세 1.4%를 합한 15.4%가 원천징수됩니다.
연간 이자와 배당을 합한 금융소득이 2,000만 원을 넘으면 종합과세 대상이 됩니다.
✅ 새마을금고·신협 금리 찾는 법
새마을금고와 신협은 금고·조합마다 금리가 달라 하나의 순위로 정리하기 어렵습니다.
신협은 금융상품한눈에서 금융권역을 ‘신협조합’으로 선택해 지역별로 검색할 수 있습니다.
새마을금고는 MG새마을금고 지점 찾기에서 가까운 금고를 찾아 금리를 문의하면 됩니다.