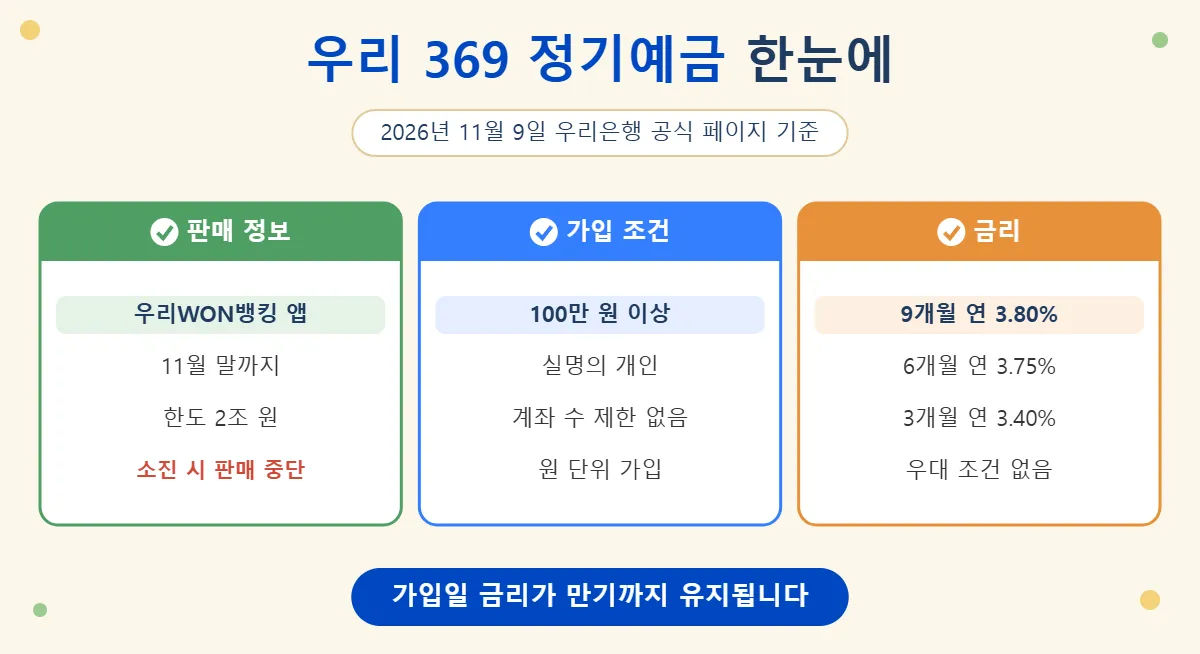
‘우리 369 정기예금은 우리은행이 2조 원 한도로 판매하는 스마트폰 전용 정기예금으로, 3개월·6개월·9개월 중 만기를 고를 수 있고 가입일에 고시된 금리가 만기까지 적용됩니다.’
이 글의 금리와 상품 조건은 2026년 11월 9일 우리은행 공식 상품 페이지를 기준으로 정리했습니다.
판매 기간은 은행 발표를 전한 언론 보도를 기준으로 적었습니다.
✅ 상품 기본 정보
| 항목 | 내용 |
|---|---|
| 판매 은행 | 우리은행 |
| 가입 경로 | 우리WON뱅킹 앱 (스마트폰 전용) |
| 판매 기간 | 2026년 11월 말까지 |
| 판매 한도 | 2조 원 (소진 시 판매 중단) |
| 가입 대상 | 실명의 개인 |
| 가입 금액 | 계좌당 100만 원 이상 (원 단위) |
| 가입 기간 | 3개월, 6개월, 9개월 |
| 이자 지급 | 만기일시지급식 |
| 예금자 보호 | 1인당 1억 원까지 |
상품명의 369는 고를 수 있는 만기인 3개월, 6개월, 9개월을 뜻합니다.
10월 20일 출시 때 은행은 자금 계획에 맞춰 짧은 만기를 고르는 상품으로 소개했습니다.
✅ 일반 정기예금과 다른 점
- 짧은 만기: 1년을 묶지 않고 3개월부터 맡길 수 있습니다
- 금리 구조: 우대 조건 없이 기간별 고시 금리가 그대로 적용됩니다
- 계좌 수: 1인당 가입 계좌 수에 제한이 없습니다
- 한정판매: 정해진 기간과 한도 안에서만 판매됩니다
공식 상품 페이지에는 가입 금액의 상한이 따로 적혀 있지 않습니다.
다만 예금자 보호는 원금과 이자를 합해 1억 원까지이므로 큰 금액은 이 범위를 함께 봐야 합니다.
⚠️ 판매 한도가 소진되면 별도 안내 없이 판매가 중단되므로 11월 말 전에 끝날 수도 있습니다.
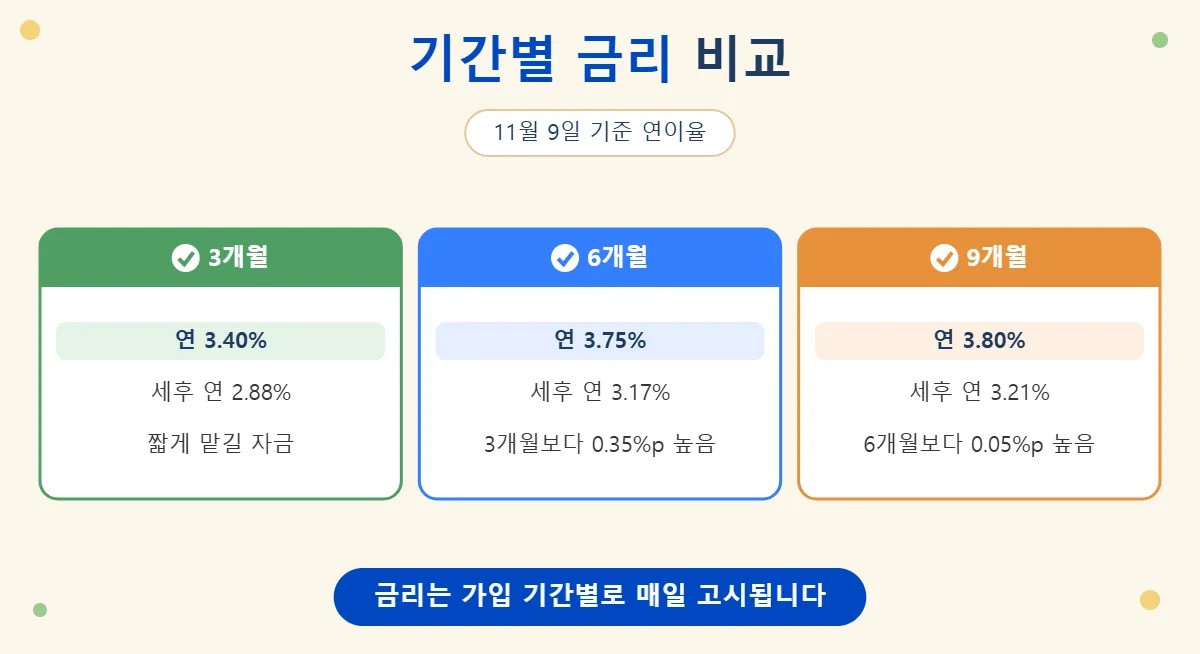
아래 금리는 우리은행 공식 페이지에서 2026년 11월 9일을 기준으로 조회한 세전 연이율입니다.
| 가입 기간 | 금리 (세전) | 세후 금리 |
|---|---|---|
| 3개월 | 연 3.40% | 연 2.88% |
| 6개월 | 연 3.75% | 연 3.17% |
| 9개월 | 연 3.80% | 연 3.21% |
✅ 금리가 정해지는 방식
금리는 가입 기간별로 매일 고시되며 시장 상황에 따라 달라질 수 있습니다.
가입한 날 고시된 금리가 적용되고, 그 금리는 만기까지 유지됩니다.
11월 9일 금리는 출시일인 10월 20일에 보도된 금리와 같습니다.
✅ 기간을 고를 때 볼 점
- 3개월: 곧 쓸 돈을 잠시 맡기는 경우에 맞습니다
- 6개월: 3개월보다 금리가 0.35%포인트 높습니다
- 9개월: 6개월보다 금리가 0.05%포인트 높습니다
6개월과 9개월의 금리 차이는 크지 않으므로 돈을 쓸 시점을 먼저 정하는 것이 좋습니다.
✅ 다른 예금과 금리 비교
| 상품 | 기간 | 금리 |
|---|---|---|
| 우리 369 | 6개월 | 연 3.75% |
| 우리 369 | 9개월 | 연 3.80% |
| 신한 슈퍼SOL 웰컴 | 6개월 | 연 3.3~3.7% |
| 부산 더(The) 레벨업 | 6개월 | 연 2.50~3.85% |
| NH올원뱅크 10주년 기념 | 12개월 | 연 3.65~3.9% |
범위로 적힌 금리는 우대 조건에 따라 달라지는 금리입니다.
비교 상품의 금리는 2026년 11월 9일 금융상품한눈에 공시와 언론 보도를 기준으로 합니다.
복지킹은 특정 상품을 권하지 않으며, 표는 조건을 비교하기 위한 참고 자료입니다.
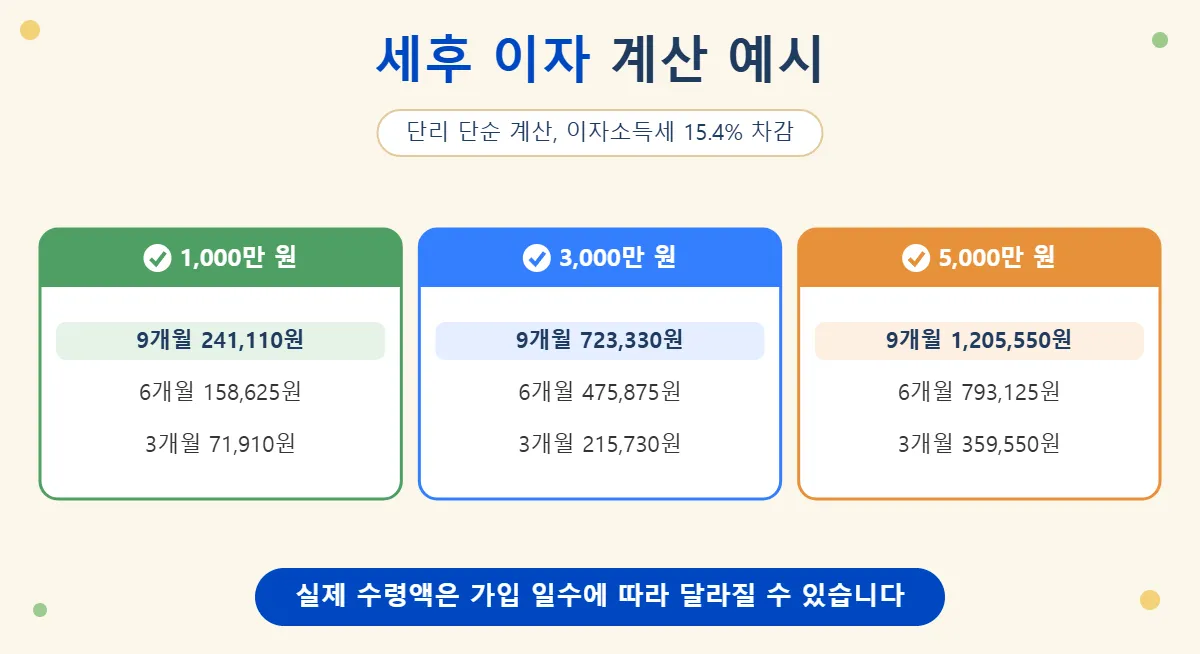
이자는 만기에 한꺼번에 받으며, 일반 과세라면 이자의 15.4%가 세금으로 빠집니다.
아래 표는 11월 9일 금리를 넣어 단리로 단순 계산한 예시입니다.
✅ 계산 방법
세전 이자는 원금에 연 금리와 가입 개월 수를 곱한 뒤 12로 나눈 금액입니다.
예를 들어 1,000만 원을 9개월 맡기면 세전 이자는 285,000원이고 세금 43,890원을 빼면 241,110원입니다.
✅ 금액별 세후 이자
| 기간 | 1,000만 원 | 3,000만 원 |
|---|---|---|
| 3개월 | 71,910원 | 215,730원 |
| 6개월 | 158,625원 | 475,875원 |
| 9개월 | 241,110원 | 723,330원 |
5,000만 원을 맡기면 세후 이자는 3개월 359,550원, 6개월 793,125원, 9개월 1,205,550원입니다.
연 3.40%는 1년 기준 금리이므로 3개월만 맡기면 세전 이자는 원금의 0.85%입니다.
1,000만 원 기준으로 3개월과 9개월의 세후 이자 차이는 169,200원입니다.
실제 수령액은 가입 일수에 따라 조금 달라질 수 있습니다.
정확한 예상 이자는 우리은행 상품 페이지의 금융계산기로 확인할 수 있습니다.
✅ 세전 이자와 세금
| 1,000만 원 기준 | 세전 이자 | 세금 15.4% |
|---|---|---|
| 3개월 연 3.40% | 85,000원 | 13,090원 |
| 6개월 연 3.75% | 187,500원 | 28,875원 |
| 9개월 연 3.80% | 285,000원 | 43,890원 |
✅ 비과세 종합저축으로 가입할 때
공식 상품 페이지에 따르면 가입자 본인의 한도 안에서 비과세 종합저축으로 가입할 수 있습니다.
한도는 전 금융기관을 통합해 계산합니다.
대상이 되면 1,000만 원을 9개월 맡길 때 세금 43,890원을 내지 않아도 됩니다.
대상 여부와 남은 한도는 가입 전에 은행에서 확인해야 합니다.
💡 연간 이자와 배당을 합한 금융소득이 2,000만 원을 넘으면 종합과세 대상이 됩니다.
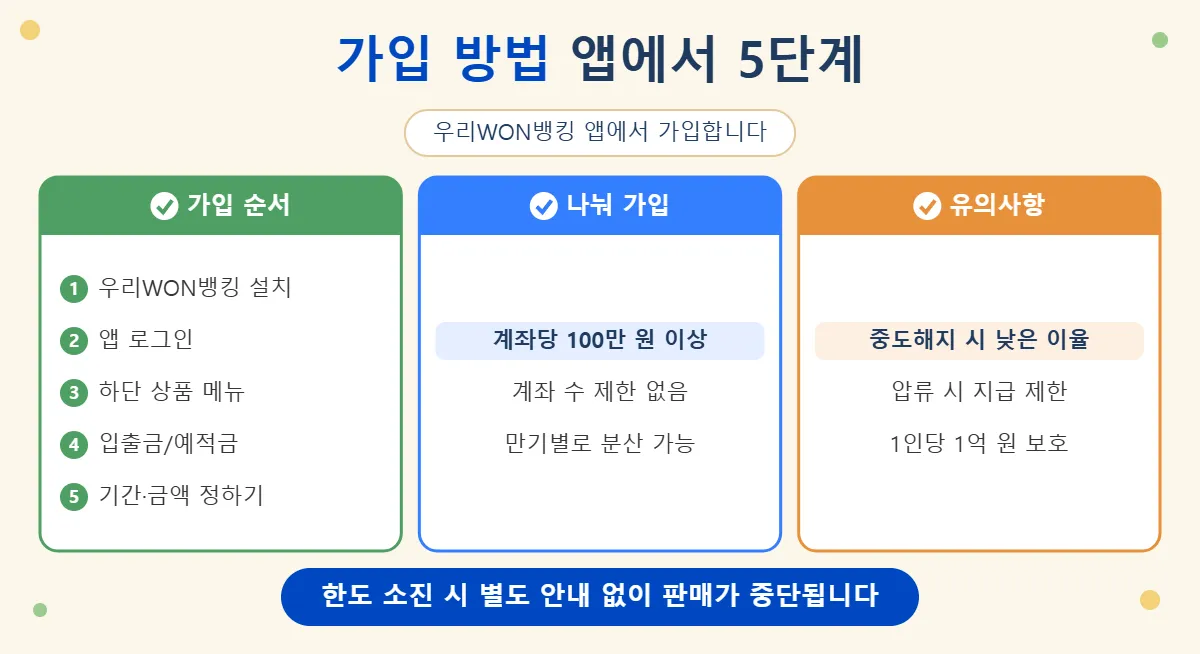
우리은행 안내에 따르면 가입은 우리WON뱅킹 앱에서 다음 순서로 진행합니다.
- Play 스토어나 App Store에서 우리WON뱅킹을 설치합니다
- 앱에 로그인합니다
- 화면 하단의 ‘상품’을 누릅니다
- ‘입출금/예적금’에서 상품을 찾습니다
- 가입 기간과 금액을 정하고 상품설명서를 확인한 뒤 가입합니다
💡 기존 우리은행 원터치개인뱅킹 이용자는 별도 회원가입 없이 이용할 수 있습니다.
✅ 만기별로 나눠 가입하기
계좌당 100만 원 이상이면 되고 계좌 수 제한이 없어 금액을 나눠 가입할 수 있습니다.
예를 들어 3,000만 원을 1,000만 원씩 3개월, 6개월, 9개월 계좌에 나누면 3개월마다 돈이 돌아옵니다.
같은 날 가입한다면 세 계좌의 세후 이자 합계는 471,645원입니다.
급하게 돈이 필요할 때도 일부 계좌만 해지할 수 있어 중도해지 부담이 줄어듭니다.
✅ 가입 전 유의사항
- 중도해지 이율: 가입일 당시 고시된 이율이 적용되며 약정 금리보다 낮을 수 있습니다
- 만기 후 이율: 만기일 당시 고시된 일반 정기예금 만기 후 이율이 적용됩니다
- 자동재예치: 서비스를 이용하면 해당 이용약관을 따릅니다
- 지급 제한: 압류, 가압류 등이 등록되면 원금과 이자 지급이 제한될 수 있습니다
- 예금자 보호: 우리은행의 다른 보호 상품과 합산해 1인당 1억 원까지 보호됩니다
📋 문의처: 우리은행 고객센터 1588-5000, 1599-5000 (평일 09:00~18:00)
⚠️ 앱 화면은 업데이트에 따라 달라질 수 있으므로 메뉴가 보이지 않으면 앱 검색이나 고객센터를 이용해야 합니다.