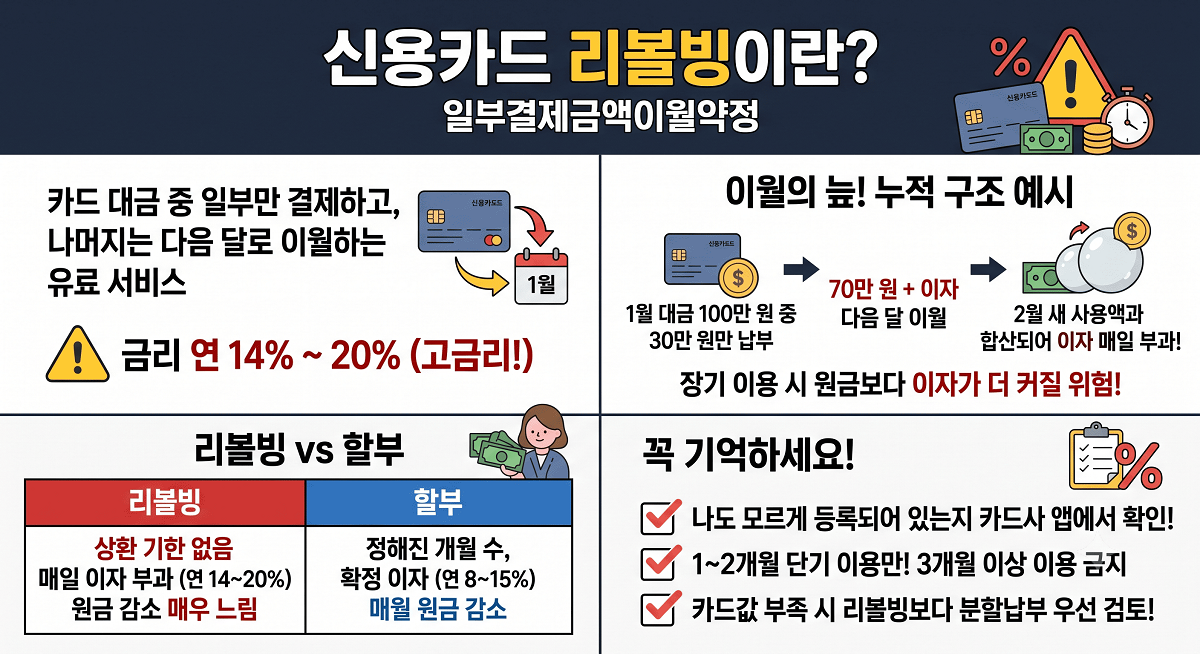
‘신용카드 결제 대금 중 약정한 일정 비율만 납부하고 나머지 금액은 다음 달로 이월되는 카드사 유료 금융 서비스로 정식 명칭은 일부결제금액이월약정’
카드 결제일에 돈이 부족할 때 카드사에서 안내하는 리볼빙이라는 서비스를 궁금해하시는 분들이 많습니다.
리볼빙은 이번 달 카드 대금을 다 갚지 못해도 최소한만 결제하면 연체를 피할 수 있는 편리한 서비스처럼 보이지만 실제로는 연 14~20% 수준의 고금리 이자가 붙는 구조라 장기 이용 시 원금보다 이자가 더 커지는 위험한 금융 상품입니다.
리볼빙과 할부는 겉으로 비슷해 보이지만 이자 구조와 상환 방식이 완전히 달라 정확한 차이를 알고 선택해야 합니다.
📌 신용카드 리볼빙 기본 정보
리볼빙의 핵심 정보 표 정리입니다.
| 항목 | 내용 |
|---|---|
| 정식 명칭 | 일부결제금액이월약정 |
| 약칭 | 리볼빙 |
| 정의 | 결제 대금 일부만 납부·나머지 이월 |
| 최소 결제 비율 | 10~20% (약정 시 선택) |
| 이자율 | 연 14~20% (2026년 기준) |
| 분류 | 대출 성격 서비스 |
리볼빙은 신용카드 대출의 일종으로 분류되어 카드사 대출로 간주됩니다.
✅ 신용카드 리볼빙 구조
리볼빙이 실제로 어떻게 작동하는지 안내입니다.
- 이번 달 결제 대금 중 약정 비율(10~50%)만 납부
- 나머지 잔액은 자동으로 다음 달 이월
- 이월 잔액에 매일 이자 부과
- 다음 달에도 새로운 결제 대금 발생 시 합산 이월
- 이월 잔액이 계속 누적되는 구조
리볼빙은 이월 잔액에 이자가 매일 계산되어 붙기 때문에 상환 기간이 길어질수록 이자 부담이 기하급수적으로 커집니다.
실제 이용 시 어떻게 진행되는지 예시를 확인해 보겠습니다.
- 1월 결제 대금: 100만 원
- 약정 결제 비율: 30%
- 1월 납부: 30만 원
- 1월 이월: 70만 원 + 이자
- 2월 새 사용액: 50만 원
- 2월 청구액: (70만 원 이월분 + 50만 원 + 이자) × 30%
- 나머지: 다시 이월
이처럼 한 번 리볼빙을 시작하면 이월 잔액이 계속 쌓여 원금 상환이 어려워지는 구조입니다.
✅ 리볼빙 vs 할부 차이
두 서비스의 결정적 차이 비교표입니다.
| 항목 | 리볼빙 | 할부 |
|---|---|---|
| 상환 기간 | 정해지지 않음 (계속 이월) | 정해진 개월 수 |
| 이자 구조 | 이월 잔액에 매일 부과 | 확정 이자·처음부터 명확 |
| 이자율 | 연 14~20% | 연 8~15% |
| 원금 감소 | 느림·안 될 수도 있음 | 매월 명확히 감소 |
| 결제 예측 | 어려움 | 매월 일정액 |
| 신용등급 영향 | 하락 가능 | 상대적 안전 |
할부는 정해진 기간 동안 원금과 이자가 명확히 상환되지만 리볼빙은 상환 기한 없이 이자만 계속 누적됩니다.
✅ 리볼빙 vs 현금서비스 차이
리볼빙과 현금서비스의 차이인데요, 현금서비스와 리볼빙은 모두 카드사의 대출성 금융상품으로 분류됩니다.
현금서비스는 즉시 자금을 빌리는 방식이고, 리볼빙은 카드 결제금액의 일부를 다음 달 이후로 이월하는 방식입니다.
- 현금서비스: 현금 인출·즉시 대출·연 15~20% 이자
- 리볼빙: 카드 이용 후 결제 이월·연 14~20% 이자
두 서비스는 이자율 수준이 비슷한 편이며, 장기간 이용하거나 이용 규모가 커질 경우 신용점수에 부정적인 영향을 줄 수 있습니다.
✅ 리볼빙 vs 일시불·분할납부 차이
일반 결제 방식과의 차이입니다.
- 일시불: 다음 달 전액 결제·이자 없음
- 분할납부: 정해진 기간 원금 분할·낮은 이자
- 리볼빙: 약정 비율 결제·나머지 이월·고금리 이자
카드값이 부족할 경우 리볼빙보다 분할납부가 이자 부담이 훨씬 낮습니다.
✅ 리볼빙 신청 조건
리볼빙을 신청할 수 있는 기본 조건입니다.
- 만 19세 이상
- 카드 이용 실적 3개월 이상
- 신용점수 일정 수준 이상
- 카드사별 자체 기준 통과
- 카드 이용 한도 내 신청
카드사마다 기준이 달라 신용점수가 낮으면 리볼빙 신청 자체가 거절될 수 있습니다.
🔔 리볼빙 안 되는 이유는?
리볼빙 신청이 거절되는 주요 원인입니다.
- 신용점수 낮음 (KCB 및 NICE 기준)
- 카드사 자체 리스크 기준 미달
- 이미 다른 대출 및 리볼빙 다수 이용
- 카드 이용 실적 부족
- 최근 연체 이력 존재
거절되는 경우가 오히려 신용 관리에는 도움이 되므로 다른 대안을 찾는 것이 유리합니다.
⛔ 리볼빙 이용 시 유의사항
리볼빙 이용 전 반드시 확인해야 할 사항입니다.
- 카드사 자동 등록 여부 확인
- 본인 모르게 등록되어 있는 경우 있음
- 약정 비율은 낮을수록 이월 잔액이 커짐
- 이자율이 법정 최고금리에 근접 (연 20%)
- 이월 잔액에 매일 이자 발생
- 장기 이용 시 원금보다 이자가 더 커질 위험
카드 발급 시 리볼빙이 기본 약정으로 걸려 있을 수 있어 카드사 앱에서 상태를 확인하는 것이 안전합니다.
💡 리볼빙 이용 꿀팁!
리볼빙 이용 여부를 판단할 때 참고할 팁입니다.
- 1~2개월 단기 이용만 고려
- 3개월 이상 계획적으로 이용 X
- 이월 잔액이 한도의 50% 초과 시 즉시 상환
- 리볼빙보다 분할납부 우선 검토
- 카드값 부족 시 마이너스 통장 고려
리볼빙은 응급용으로만 이용하고 3개월 안에 반드시 상환하는 것이 신용 관리의 핵심입니다.
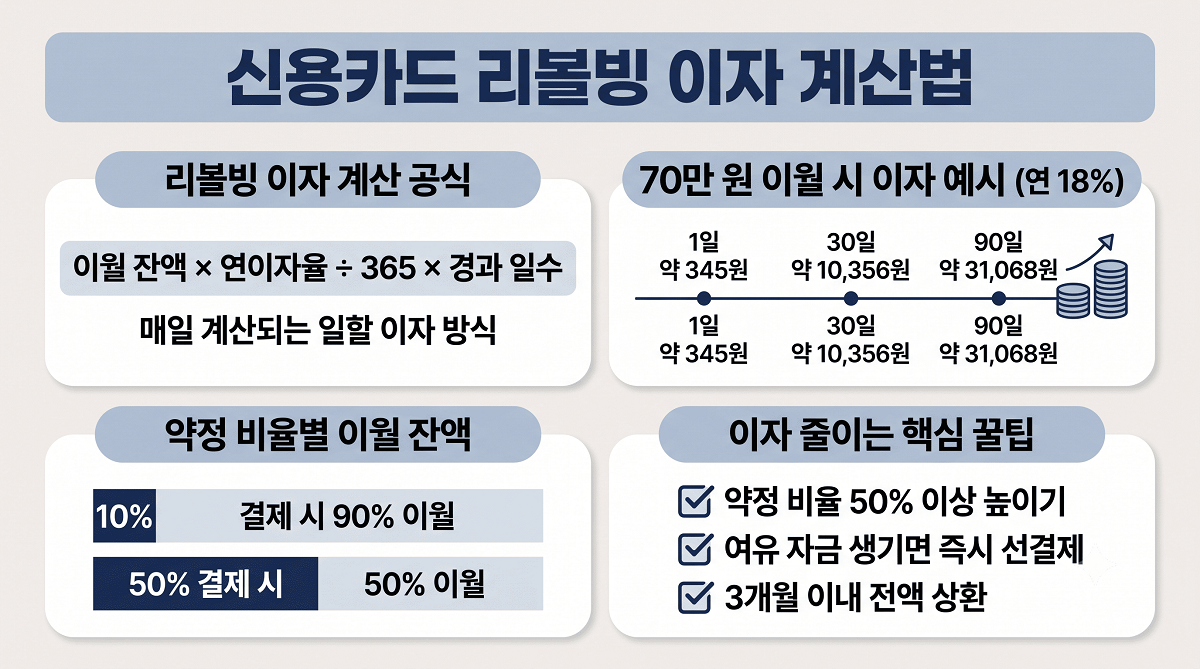
리볼빙 이자율은 카드사별로 다르지만 대부분 법정 최고금리인 연 20%에 근접한 수준으로 형성되어 있으며, 이월 잔액에 매일 이자가 계산되어 붙는 일할 방식이 적용됩니다.
정확한 이자 계산 방법을 알아두면 이용 시 얼마의 이자가 발생하는지 예측할 수 있습니다.
📌 카드사별 리볼빙 이자율 미리보기
2026년 1월 기준 주요 카드사 리볼빙 평균 이자율입니다.
| 카드사 | 평균 이자율 |
|---|---|
| 신한카드 | 연 15.18~17.5% |
| 삼성카드 | 연 15.5~17.9% |
| 국민카드 | 연 15.3~18.0% |
| 현대카드 | 연 15.8~18.2% |
| 롯데카드 | 연 16.0~18.45% |
| BC카드 | 연 15.5~17.9% |
이자율은 개인 신용도에 따라 같은 카드사 안에서도 차이가 발생합니다.
✅ 리볼빙 이자 계산 방식
리볼빙 이자 계산의 기본 원리입니다.
- 이월 잔액 × 연이자율 ÷ 365 × 경과 일수
- 매일 이월 잔액에 이자 발생
- 다음 결제일까지 누적 계산
- 결제 후 남은 이월 잔액 다시 이자 계산
리볼빙은 일할 이자 방식으로 계산되어 매일 이자가 붙는 구조이므로 상환이 늦어질수록 이자가 눈덩이처럼 커집니다.
이월 잔액 70만 원 + 이자율 18%를 기준으로 실제 발생 이자를 예시로 확인해 보겠습니다.
- 1일차: 700,000 × 0.18 ÷ 365 = 약 345원
- 10일차: 3,450원
- 30일차: 10,356원
- 60일차: 20,712원
- 90일차: 31,068원
3개월만 이월해도 3만 원이 넘는 이자가 발생해 단기 이용에도 부담이 큰 수준입니다.
✅ 약정 결제 비율별 이자 부담
약정 비율에 따른 이자 부담 차이입니다.
- 10% 약정: 이월 잔액 90%
- 20% 약정: 이월 잔액 80%
- 30% 약정: 이월 잔액 70%
- 50% 약정: 이월 잔액 50%
약정 비율이 낮을수록 이월 잔액이 커져 이자 부담이 늘어나므로 가능한 높은 비율을 선택하는 것이 유리합니다.
✅ 이자 최소화 방법
리볼빙 이용 시 이자를 최소화하는 방법입니다.
- 약정 비율을 최대한 높이기 (50% 이상 권장)
- 여유 자금 생기는 즉시 선결제
- 이자 발생일 확인 후 조기 상환
- 카드사 앱에서 이자 시뮬레이션 이용
- 매월 이자 발생액 확인
선결제는 카드사 앱에서 즉시 처리 가능하며 이자 발생을 즉시 중단시킬 수 있는 가장 효과적인 방법입니다.
이자를 줄이는 선결제 및 즉시결제 방법도 있습니다.
- 카드사 앱 로그인
- 결제 메뉴 진입
- 이월 잔액 조회
- 선결제 또는 즉시결제 선택
- 결제 금액 입력 후 이체 완료
선결제는 다음 결제일 전에 원하는 금액만큼 미리 납부하는 방식으로 이자 부담을 즉시 줄일 수 있습니다.
✅ 리볼빙 이자 확인 방법
현재 발생 중인 이자를 확인하는 방법입니다.
- 카드사 앱 로그인
- 리볼빙 메뉴 진입
- 현재 이월 잔액 확인
- 예상 이자 및 발생 이자 조회
- 이자 시뮬레이션 이용
카드사 앱에서 실시간으로 이자를 확인할 수 있어 상환 계획을 세우는 데 유용합니다.
⛔ 이자 관련 자주 하는 실수
리볼빙 이자와 관련해 자주 발생하는 실수입니다.
- 이자율을 카드 수수료로 오해
- 약정 비율 낮게 설정 (10%)
- 선결제 활용 안 함
- 이월 잔액 방치
- 매월 이자 확인 안 함
약정 비율을 10%로 설정하면 편해 보이지만 실제로는 이월 잔액이 최대로 남아 이자 폭탄으로 이어질 수 있습니다.
💡 리볼빙 이자 관리 꿀팁!
이자를 효율적으로 관리하는 꿀팁입니다.
- 약정 비율은 최소 30% 이상 설정
- 여유 자금 발생 시 즉시 선결제
- 매주 카드사 앱에서 이월 잔액 확인
- 이자율 낮은 카드사 이용 검토
- 3개월 이내 완전 상환 목표
리볼빙 이자율은 신용대출보다도 높은 수준이므로 마이너스 통장이나 신용대출로 대체하는 것도 검토해 볼 수 있습니다.
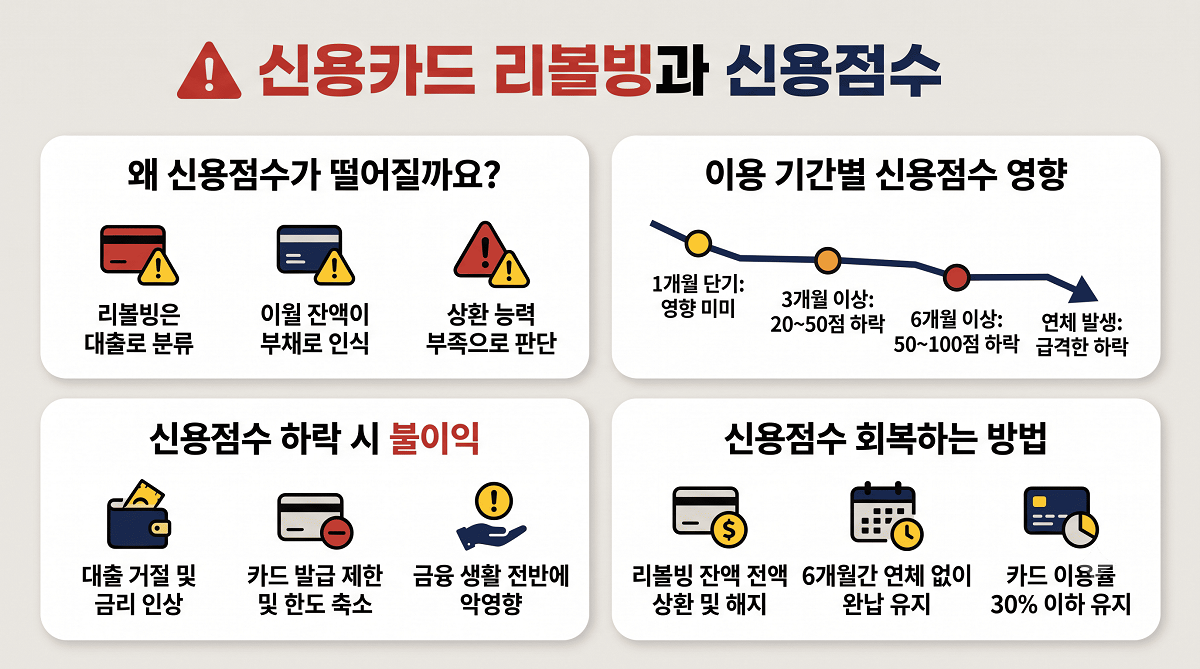
리볼빙은 신용카드 이용의 한 형태처럼 보이지만 실제로는 대출로 분류되기 때문에 신용점수에 부정적인 영향을 미칠 수 있습니다.
- 대출성 상품으로 분류
- 이월 잔액이 부채로 인식
- 카드 한도 대비 이용률 상승
- 매월 반복 이용 패턴 부정적 신호
- 상환 능력 부족 신호로 해석
이에 따라 신용평가사는 리볼빙 이용자를 잠재적 채무 불이행 위험군으로 분류하는 경향이 있습니다.
📌 리볼빙 → 신용점수 영향
| 이용 상태 | 신용점수 영향 |
|---|---|
| 1개월 단기 이용 | 영향 미미 |
| 3개월 이상 지속 | 하락 시작 |
| 이월 잔액 한도 50% 초과 | 하락 가속 |
| 6개월 이상 이용 | 뚜렷한 하락 |
| 1년 이상 이용 | 심각한 하락 |
특히 3개월 이상 장기 이용하거나 이월 잔액이 한도의 50%를 초과하면 신용점수 하락이 시작되며, 한 번 떨어진 점수를 회복하는 데는 상당한 시간이 필요합니다.
- 1~2회 단발 이용: 5~10점 하락
- 3개월 이상 지속: 20~50점 하락
- 6개월 이상 지속: 50~100점 하락
- 이월 잔액 한도 초과: 100점 이상 하락
- 연체 발생: 급격한 신용등급 강등
한 번 떨어진 점수는 회복 기간이 하락 기간의 3배 이상 걸리는 것으로 알려져 있습니다.
✅ 신용점수 회복 전략
리볼빙 이용 후 신용점수를 회복하는 전략입니다.
- 리볼빙 즉시 해지
- 이월 잔액 전액 상환
- 이후 3~6개월 카드값 전액 결제 유지
- 신규 대출 및 카드 발급 자제
- 카드 이용률 30% 이하 유지
- 정기 결제 성실 이행
특히 해지 후 6개월간 연체 없이 전액 결제를 유지하면 신용점수가 서서히 회복되기 시작합니다.
✅ 신용회복 지원 제도
리볼빙 이용으로 심각한 신용점수 하락이 발생한 경우 이용 가능한 제도입니다.
- 신용회복위원회 개인워크아웃
- 채무조정 프로그램
- 햇살론 및 미소금융 저금리 대환
- 서민금융통합지원센터 상담
- 지역 금융복지상담센터 이용
신용회복 지원 제도는 대부분 무료로 이용할 수 있으며, 상담을 통해 본인에게 맞는 프로그램을 안내받을 수 있습니다.
⛔ 신용점수 하락 시 위험
신용점수가 하락했을 때 발생할 수 있는 위험입니다.
- 대출 금리 인상
- 대출 승인 거절
- 신용카드 발급 제한
- 카드 한도 축소
- 보험료 인상 가능
- 취업 및 임대 영향
신용점수는 단순히 대출뿐 아니라 일상 금융 생활 전반에 영향을 미치므로 관리가 중요합니다.
💡 신용등급 관리 꿀팁!
리볼빙 관련 신용등급 관리 꿀팁입니다.
- 신용점수 무료 조회
- 매월 신용점수 변동 확인
- 3~6개월 단위 관리 계획 수립
- 신용회복 상담 무료 이용
- 소액 대출도 성실 상환 (긍정 이력)
신용점수는 정기적으로 조회해도 신용점수에 영향을 주지 않으므로 꾸준한 확인이 관리의 시작입니다.
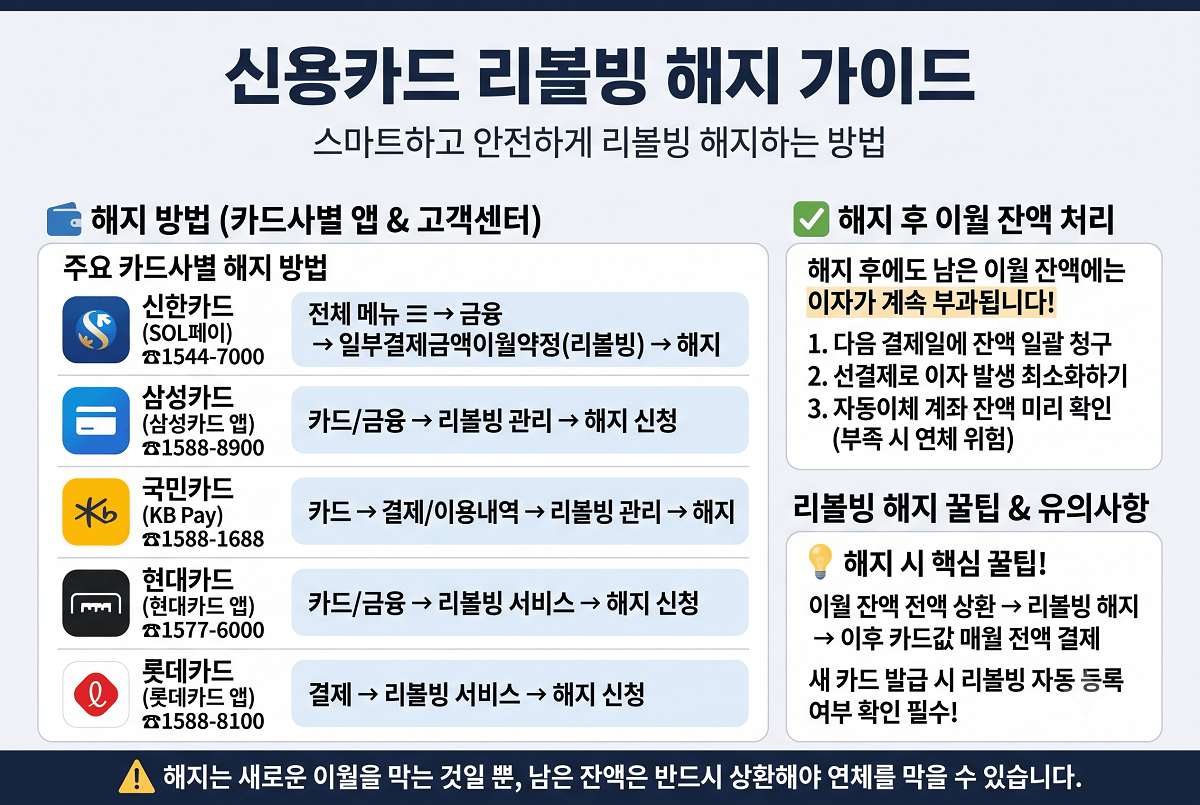
리볼빙 해지는 대부분의 카드사 앱에서 몇 번의 클릭만으로 즉시 처리할 수 있으며, 카드사 홈페이지와 고객센터 전화로도 가능합니다.
| 카드사 | 앱 | 고객센터 |
|---|---|---|
| 신한카드 | SOL페이 앱 | ☎1544-7000 |
| 삼성카드 | 삼성카드 앱 | ☎1588-8900 |
| 국민카드 | KB Pay 앱 | ☎1588-1688 |
| 현대카드 | 현대카드 앱 | ☎1577-6000 |
| 롯데카드 | 롯데카드 앱 | ☎1588-8100 |
| NH농협카드 | NH올원페이 앱 | ☎1644-4000 |
다만 해지 후에도 남은 이월 잔액에는 이자가 계속 부과되므로 해지와 동시에 전액 상환하는 것이 가장 안전한 방법입니다.
1️⃣ 신한카드 리볼빙 해지 방법
신한카드 SOL페이 앱에서 해지하는 방법입니다.
- 신한 SOL페이 앱 실행
- 전체 메뉴(≡) 클릭
- 금융 → 일부결제금액이월약정(리볼빙) 선택
- 이용내역/설정 메뉴 클릭
- 해지 선택
- 팝업에서 한 번 더 해지 확인
신한카드 홈페이지에서도 로그인 후 금융 메뉴에서 동일하게 진행할 수 있습니다.
2️⃣ 삼성카드 리볼빙 해지 방법
삼성카드 앱에서 해지하는 방법입니다.
- 삼성카드 앱 실행
- 카드·금융 메뉴 진입
- 리볼빙 관리 선택
- 해지 신청 클릭
- 본인 확인 진행
삼성카드는 홈페이지에서도 동일한 절차로 해지할 수 있으며, 고객센터 ☎1588-8900을 통한 전화 해지도 가능합니다.
3️⃣ 국민카드 리볼빙 해지 방법
KB국민카드 앱에서 해지하는 방법입니다.
- KB Pay 앱 실행
- 카드 메뉴 진입
- 결제/이용내역 선택
- 리볼빙 관리 클릭
- 해지 신청 후 최종 확인
국민카드는 KB Pay 앱과 KB국민카드 앱 어디서든 해지할 수 있습니다.
4️⃣ 현대카드 리볼빙 해지 방법
현대카드 앱에서 해지하는 방법입니다.
- 현대카드 앱 실행
- 카드/금융 메뉴 진입
- 리볼빙 서비스 선택
- 해지 신청
- 본인 인증
현대카드는 리볼빙 해지 시 남은 이월 잔액에 대한 상환 계획을 함께 안내해 줍니다.
5️⃣ 롯데카드 리볼빙 해지 방법
롯데카드 앱에서 해지하는 방법입니다.
- 롯데카드 앱 실행
- 결제 메뉴 진입
- 리볼빙 서비스 선택
- 해지 신청 또는 결제 비율 변경
- 본인 인증
롯데카드 고객센터 ☎1588-8100은 평일 09~18시 운영되며, 상담사 연결 후 즉시 해지가 가능합니다.
✅ 해지 후 이월 잔액 처리
해지 후 남은 이월 잔액 처리 방법입니다.
- 다음 결제일에 잔액 일괄 청구
- 이자 계속 발생 (전액 상환 전까지)
- 자동 이체 계좌에 충분한 잔액 확보 필요
- 부족 시 연체 발생 가능
- 선결제로 이자 최소화 가능
해지만 하고 잔액을 방치하면 다음 결제일에 큰 금액이 한꺼번에 청구되어 자칫 연체로 이어질 수 있습니다.
⛔ 해지 시 유의사항
리볼빙 해지 시 반드시 확인해야 할 사항입니다.
- 해지 신청 후 취소 불가
- 남은 이월 잔액에 이자 계속 부과
- 자동 청구분 수동 납부 필요
- 재가입 시 신용도에 따라 거절 가능
- 카드 발급 시 자동 재등록 방지
한 번 해지한 후 재가입을 원할 경우 신용점수가 낮으면 재가입이 거절될 수 있어 신중한 결정이 필요합니다.
🚫 해지 후 자주 하는 실수
해지 후 자주 발생하는 실수입니다.
- 해지만 하고 이월 잔액 방치
- 다음 결제일 자동 이체 잔액 부족
- 새 카드 발급 시 리볼빙 자동 등록 미확인
- 이자 발생 계속되는 것 모름
- 신용점수 회복 관리 안 함
해지는 이자 발생을 즉시 멈추는 것이 아니라 새로운 이월을 막는 것이므로 남은 잔액에 대한 상환 계획이 반드시 필요합니다.
💡 리볼빙 해지 시 꿀팁!
효율적 해지를 위한 꿀팁입니다.
- 해지 전 이월 잔액과 예상 이자 확인
- 해지 즉시 전액 선결제 진행
- 다음 결제일 자동 이체 잔액 확보
- 신규 카드 발급 시 리볼빙 등록 여부 확인
- 해지 후 3개월간 전액 결제 유지
가장 이상적인 순서는 이월 잔액 전액 상환 → 해지 → 이후 카드값 매월 전액 결제로 신용점수 회복을 병행하는 것입니다.