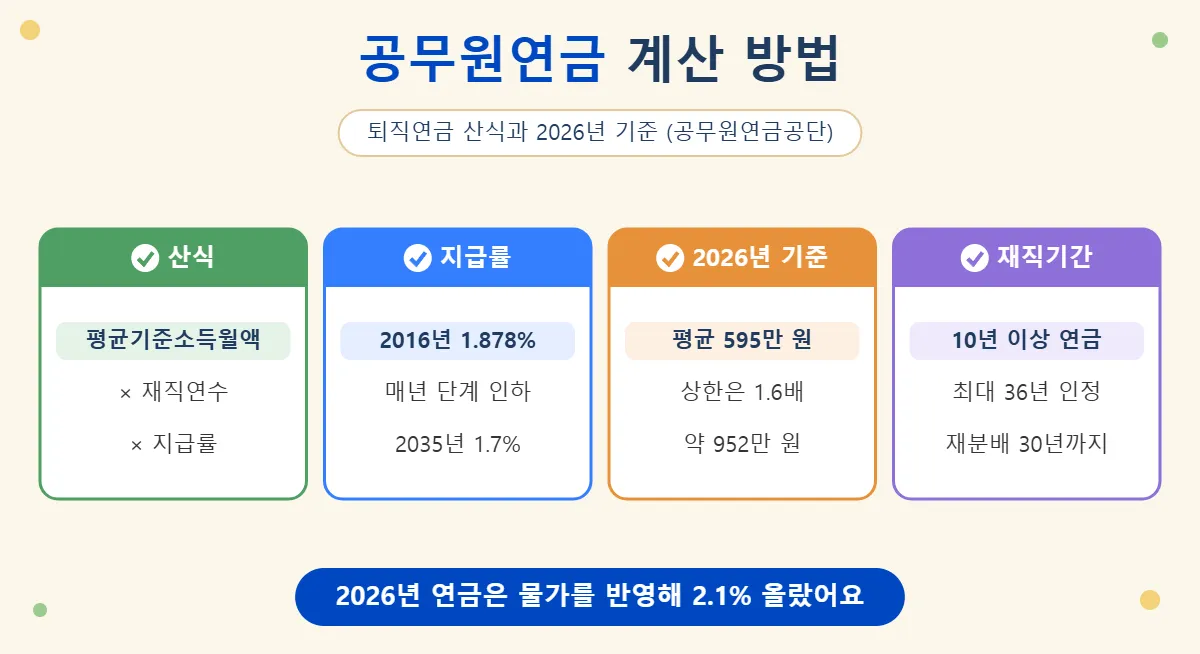
공무원연금 퇴직연금은 공무원이 10년 이상 재직하고 퇴직했을 때 평균기준소득월액 × 재직기간별 적용비율 × 재직연수 × 지급률로 계산한 금액을 매달 지급하는 연금입니다.
재직기간이 10년 미만이면 연금 대신 퇴직일시금을 받습니다.
- 평균기준소득월액: 재직기간 동안의 기준소득월액을 현재 가치로 환산한 평균
- 재직연수: 최대 36년까지 인정
- 지급률: 2016년 1.878%에서 매년 낮아져 2035년 1.7%
- 소득재분배: 지급률 중 1%에 적용, 재직기간 30년까지만
공무원연금공단에 따르면 2026년 공무원 전체 기준소득월액 평균액은 595만 원으로, 2026년 5월부터 2027년 4월까지 적용됩니다.
기준소득월액은 이 평균액의 1.6배까지만 인정되므로, 2026년 기준 상한은 약 952만 원입니다.
지급률은 2016~2020년 매년 0.022%p, 2021~2025년 매년 0.010%p, 2026~2035년 매년 0.004%p씩 낮아집니다.
이 일정에 따른 2026년 지급률은 1.736%입니다.
💡 소득재분배 부분은 전체 공무원 평균소득을 반영하기 때문에, 소득이 낮은 공무원일수록 상대적으로 유리합니다.
✅ 연금액은 해마다 오릅니다
이미 받는 연금은 매년 1월 전년도 소비자물가변동률만큼 오르며, 2026년 인상률은 2.1%입니다.
최근 인상률은 2023년 5.1%, 2024년 3.6%, 2025년 2.3%였습니다.
다만 2016년부터 2020년까지 5년 동안은 연금 개혁으로 인상이 동결됐습니다.
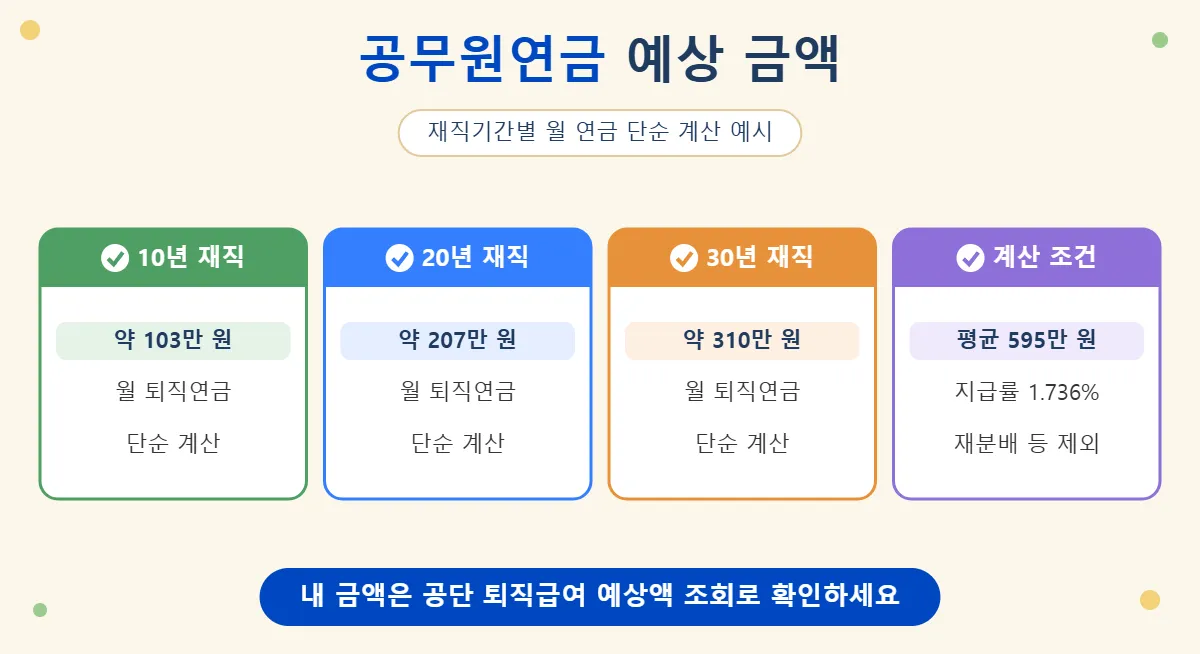
공무원연금 수령액을 재직기간별로 정리한 공식 예시는 없으며, 공무원연금공단은 미래 시점의 예상액을 따로 공개하지 않습니다.
그래서 아래 표는 2026년 평균 기준소득월액 595만 원과 2026년 지급률 1.736%를 그대로 적용한 단순 계산 예시입니다.
| 재직기간 | 월 연금 (단순 계산) |
|---|---|
| 10년 | 약 103만 원 |
| 20년 | 약 207만 원 |
| 30년 | 약 310만 원 |
| 36년 (상한) | 약 372만 원 |
실제 금액은 개인의 소득 이력, 소득재분배, 재직 연도별 지급률과 2015년 이전 재직기간 산식에 따라 달라집니다.
참고로 2015년 연금 개혁 당시 정부는 30년 재직자의 2016년 기준 연금을 9급 134만 원, 7급 157만 원, 5급 177만 원으로 추계했습니다.
✅ 퇴직수당은 따로 받습니다
퇴직수당은 1년 이상 재직하면 연금과 별도로 받는 돈으로, 국가나 지자체가 전액 부담합니다.
| 재직기간 | 2010년 이후 비율 |
|---|---|
| 1~5년 미만 | 6.5% |
| 5~10년 미만 | 22.75% |
| 10~15년 미만 | 29.25% |
| 15~20년 미만 | 32.5% |
| 20년 이상 | 39% |
퇴직수당은 기준소득월액 × 재직연수 × 위 비율로 계산하며, 재직연수는 33년까지만 셉니다.
2009년 이전 재직기간은 최종보수월액을 기준으로 10%에서 60%까지의 비율을 적용합니다.
연금 대신 한 번에 받는 퇴직연금일시금도 고를 수 있지만, 한 번 받으면 매달 연금은 받을 수 없습니다.
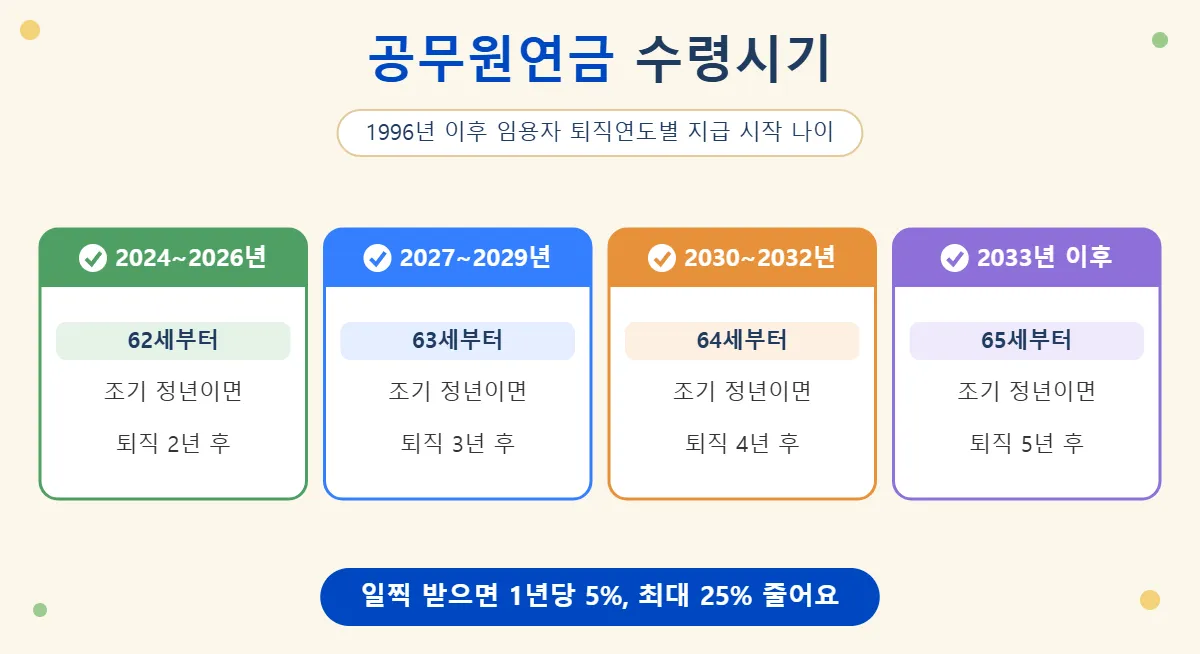
공무원연금 수령시기, 즉 연금을 받기 시작하는 나이는 임용 시기와 퇴직 연도에 따라 다릅니다.
1996년 1월 1일 이후 임용된 공무원의 퇴직연도별 지급 시작 나이는 다음과 같습니다.
| 퇴직연도 | 지급 시작 | 조기 정년 퇴직 |
|---|---|---|
| 2016~2021 | 60세 | 퇴직 시 |
| 2022~2023 | 61세 | 퇴직 1년 후 |
| 2024~2026 | 62세 | 퇴직 2년 후 |
| 2027~2029 | 63세 | 퇴직 3년 후 |
| 2030~2032 | 64세 | 퇴직 4년 후 |
| 2033 이후 | 65세 | 퇴직 5년 후 |
조기 정년 퇴직은 60세 미만 정년, 계급정년, 직제 개폐로 퇴직한 경우를 말합니다.
1995년 12월 31일 이전 임용자는 2021년 이후 퇴직하면 60세부터 받고, 2001년 기준 재직 20년 이상 등은 나이와 관계없이 퇴직 때부터 받습니다.
장해 1~7급에 해당하면 나이와 관계없이 연금을 받을 수 있습니다.
✅ 일찍 받는 조기퇴직연금
지급 시작 나이보다 먼저 받고 싶다면 조기퇴직연금을 신청할 수 있습니다.
1년 앞당기면 95%, 2년 90%, 3년 85%, 4년 80%, 5년 앞당기면 75%를 받아 1년당 5%씩 줄어듭니다.
💡 2026년 10월 헌법재판소는 지급 시작 나이를 늦춘 부칙 조항을 합헌으로 결정했다고 보도됐습니다.
국민연금 수령 나이와 비교해 보고 싶다면 아래 버튼의 복지킹 글을 참고하세요.
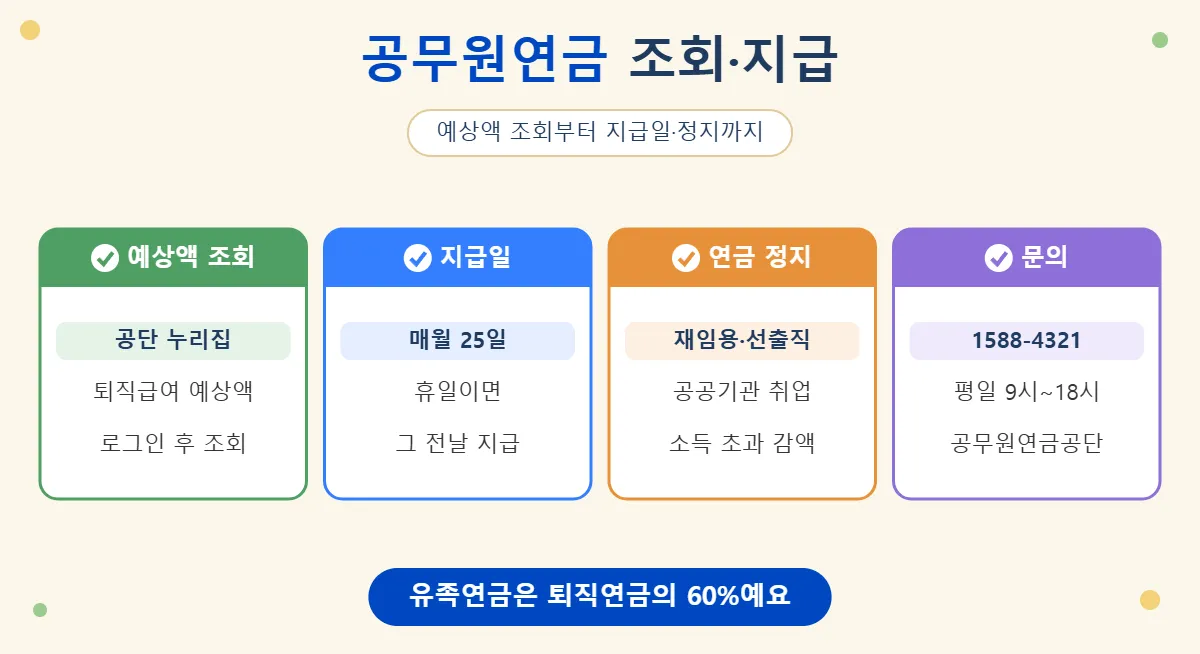
공무원연금 계산기를 따로 찾기보다, 정확한 내 연금은 공무원연금공단 누리집에서 로그인한 뒤 ‘퇴직급여 예상액 조회’로 확인할 수 있습니다.
이 조회는 조회한 날 퇴직한다고 가정해 계산하므로, 앞으로 더 일할 기간은 반영되지 않습니다.
- 공무원연금공단 누리집 또는 모바일 접속
- 인증서로 로그인
- ‘퇴직급여 예상액 조회’ 메뉴 선택
- 재직기간과 예상 연금액 확인
같은 메뉴에서 다른 소득이 있을 때 연금이 얼마나 줄어드는지 보는 ‘일부정지금액 모의산정’도 할 수 있습니다.
연금은 매월 25일에 지급되며, 25일이 토요일이나 공휴일이면 그 전날 들어옵니다.
✅ 연금이 멈추거나 줄어드는 경우
- 전액 정지: 공무원·군인·사립학교 교직원으로 다시 임용되거나 선거로 뽑히는 공무원이 된 경우
- 공공기관 취업: 정부 출자·출연기관, 지방공사·공단 임직원이 된 경우 (소득에 따라 일부 정지)
- 일부 정지: 연금 외 소득이 전년도 평균연금월액을 넘으면 초과액에 따라 감액
일부 정지되는 금액은 연금의 절반을 넘지 않습니다.
✅ 이혼했다면 분할연금
2016년 이후 이혼했고 재직 중 혼인기간이 5년 이상이면, 배우자였던 사람이 그 기간 연금액의 50%를 분할연금으로 받을 수 있습니다.
분할연금은 받을 요건을 갖춘 날부터 3년 안에 청구해야 합니다.
궁금한 점은 공무원연금공단 고객상담 1588-4321(평일 9시~18시)로 문의하세요.