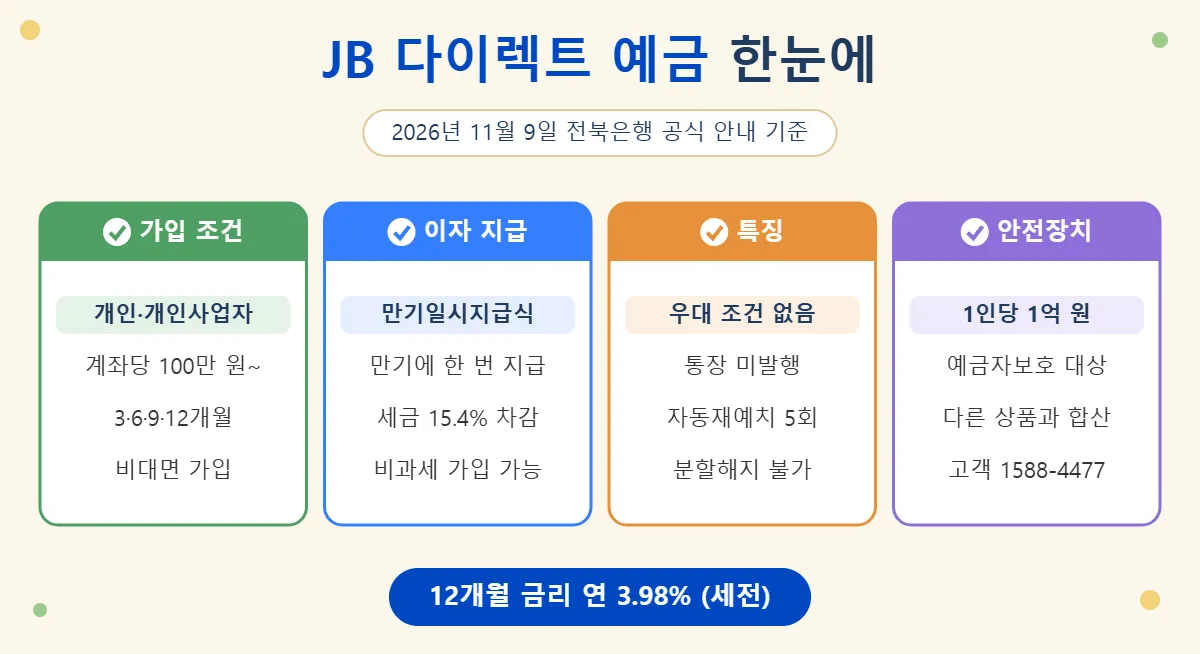
‘JB 다이렉트 예금은 전북은행의 비대면 전용 정기예금으로, 100만 원 이상을 3·6·9·12개월 중 선택해 맡기며 2026년 11월 9일 기준 12개월 금리는 세전 연 3.98%입니다.’
이 글의 금리와 조건은 2026년 11월 9일 전북은행 공식 안내를 기준으로 정리했습니다.
금리는 수시로 바뀔 수 있으므로 가입 전에 다시 확인해야 합니다.
✅ 상품 기본 정보
| 항목 | 내용 |
|---|---|
| 가입 대상 | 실명의 개인 및 개인사업자 (임의단체 제외) |
| 가입 방법 | 인터넷뱅킹, 모바일뱅킹, 모바일 Web |
| 가입 금액 | 계좌당 100만 원 이상 |
| 가입 기간 | 3개월, 6개월, 9개월, 12개월 |
| 이자 지급 | 만기일시지급식 |
| 우대 서비스 | 없음 |
| 세금 혜택 | 비과세종합저축 가입 가능 |
| 예금자보호 | 전북은행의 다른 보호 상품과 합산해 1인당 1억 원까지 |
✅ 이 예금의 특징
- 우대 조건 없음: 카드 실적이나 급여이체 없이 고시된 금리를 받습니다
- 비대면 전용: 영업점에 가지 않고 계좌를 만들 수 있습니다
- 통장 미발행: 종이 통장을 발행하지 않습니다
- 자동재예치: 신청하면 만기마다 원금을 총 5회까지 다시 맡깁니다
✅ 지역 조건
공식 안내의 가입 대상에는 지역 조건이 적혀 있지 않습니다.
공동명의로는 가입할 수 없고 분할해지도 할 수 없습니다.
📋 전북은행 고객센터: 1588-4477
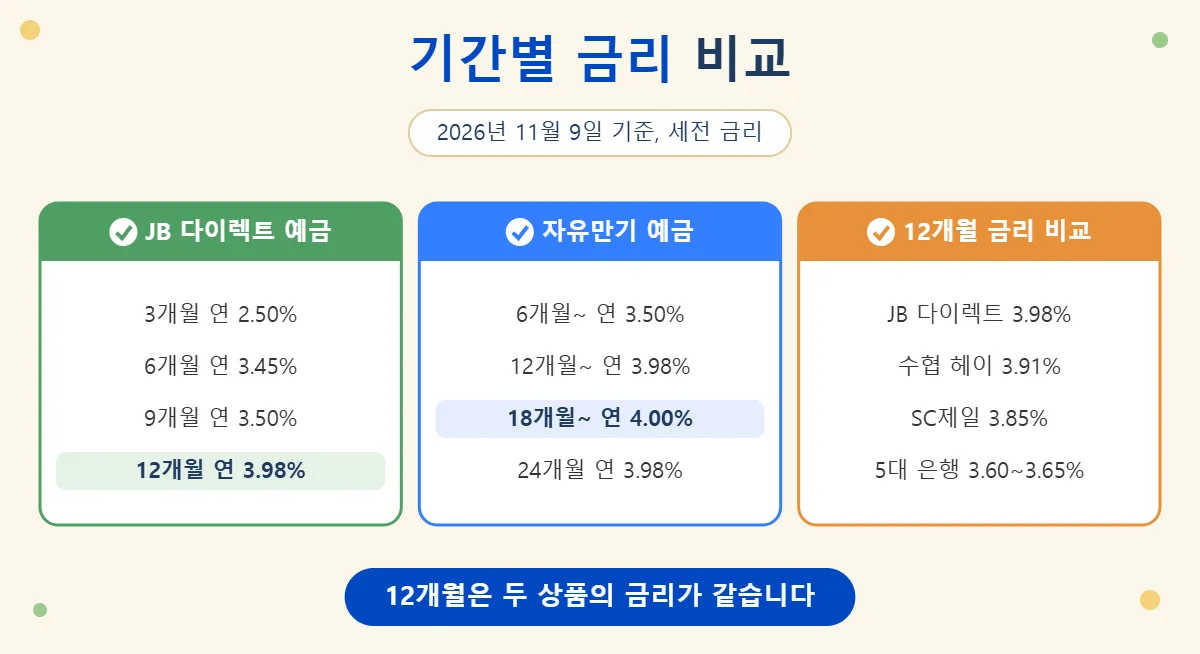
아래 금리는 전북은행 금리안내에서 2026년 11월 9일 기준으로 확인한 세전 금리입니다.
| 가입 기간 | 세전 금리 |
|---|---|
| 3개월 | 연 2.50% |
| 6개월 | 연 3.45% |
| 9개월 | 연 3.50% |
| 12개월 | 연 3.98% |
✅ 12개월 금리가 가장 높습니다
12개월 금리는 9개월 금리보다 0.48%포인트 높습니다.
3개월 금리는 연 2.50%로 12개월보다 1.48%포인트 낮습니다.
같은 은행의 일반 정기예금 1년 이상 2년 미만 금리는 연 2.20%로, 이 예금이 1.78%포인트 높습니다.
✅ 자유만기 예금과 금리 비교
| 기간 | JB 다이렉트 예금 | 자유만기 예금 |
|---|---|---|
| 1개월 이상 | – | 연 2.30% |
| 3개월 | 연 2.50% | 연 2.50% |
| 6개월 | 연 3.45% | 연 3.50% |
| 9개월 | 연 3.50% | 연 3.50% |
| 12개월 | 연 3.98% | 연 3.98% |
| 18개월 이상 | – | 연 4.00% |
| 24개월 | – | 연 3.98% |
12개월은 두 상품의 금리가 같고, 6개월은 자유만기 예금이 0.05%포인트 높습니다.
✅ 다른 예금과 금리 비교
| 상품 | 기간 | 금리 |
|---|---|---|
| JB 다이렉트 예금 | 12개월 | 연 3.98% |
| 수협 헤이(Hey)정기예금 | 12개월 | 연 3.91% |
| SC제일 e-그린세이브예금 | 12개월 | 연 3.85% |
| 케이뱅크 내맘대로 이자받는 정기예금 | 12개월 | 연 3.81% |
| 카카오뱅크 정기예금 | 12개월 | 연 3.80% |
| 5대 은행 대표 상품 | 12개월 | 연 3.60~3.65% |
비교 상품은 2026년 11월 9일 금융상품한눈에 공시 기준입니다.
복지킹은 특정 상품을 권하지 않으며, 표는 조건을 비교하기 위한 참고 자료입니다.
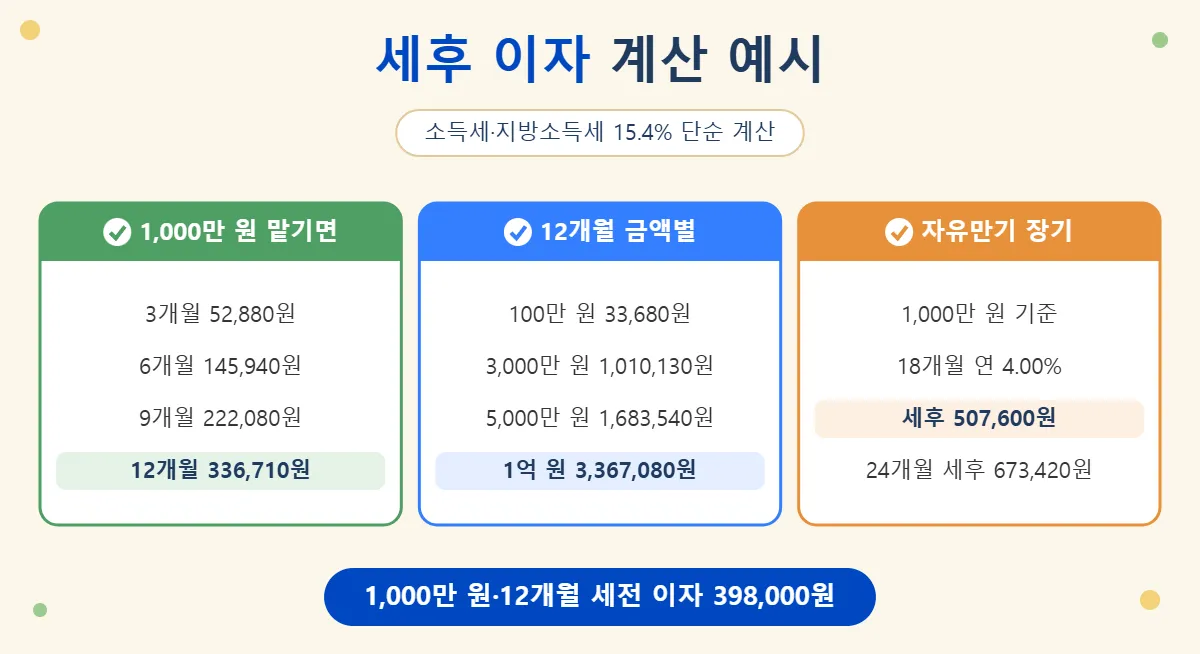
이자는 만기에 한꺼번에 받으며, 일반 과세라면 이자의 15.4%가 세금으로 빠집니다.
전북은행은 1,000만 원을 12개월 맡기면 세전 이자가 398,000원이라고 안내합니다.
✅ 1,000만 원을 맡겼을 때
| 기간·금리 | 세전 이자 | 세후 이자 |
|---|---|---|
| 3개월 연 2.50% | 62,500원 | 52,880원 |
| 6개월 연 3.45% | 172,500원 | 145,940원 |
| 9개월 연 3.50% | 262,500원 | 222,080원 |
| 12개월 연 3.98% | 398,000원 | 336,710원 |
✅ 금액별 12개월 이자
| 가입 금액 | 세전 이자 | 세후 이자 |
|---|---|---|
| 100만 원 | 39,800원 | 33,680원 |
| 3,000만 원 | 1,194,000원 | 1,010,130원 |
| 5,000만 원 | 1,990,000원 | 1,683,540원 |
| 1억 원 | 3,980,000원 | 3,367,080원 |
위 표는 소득세 14%와 지방소득세 1.4%를 적용해 10원 미만을 버리고 개월 수로 단순 계산한 예시입니다.
실제 이자는 예치 일수에 따라 조금 달라질 수 있습니다.
✅ 자유만기 예금으로 더 길게 맡기면
| 기간·금리 | 세전 이자 | 세후 이자 |
|---|---|---|
| 18개월 연 4.00% | 600,000원 | 507,600원 |
| 24개월 연 3.98% | 796,000원 | 673,420원 |
1,000만 원을 맡긴 단순 계산이며, JB 다이렉트 예금은 12개월까지만 가입할 수 있습니다.
✅ 세금을 줄이는 방법
이 예금은 전 금융기관 통합한도 범위 안에서 비과세종합저축으로 가입할 수 있습니다.
대상 요건과 한도는 가입 전에 영업점이나 고객센터에서 확인해야 합니다.
비과세종합저축 계좌는 자동재예치를 신청할 수 없습니다.
💡 연간 이자와 배당을 합한 금융소득이 2,000만 원을 넘으면 종합과세 대상이 됩니다.
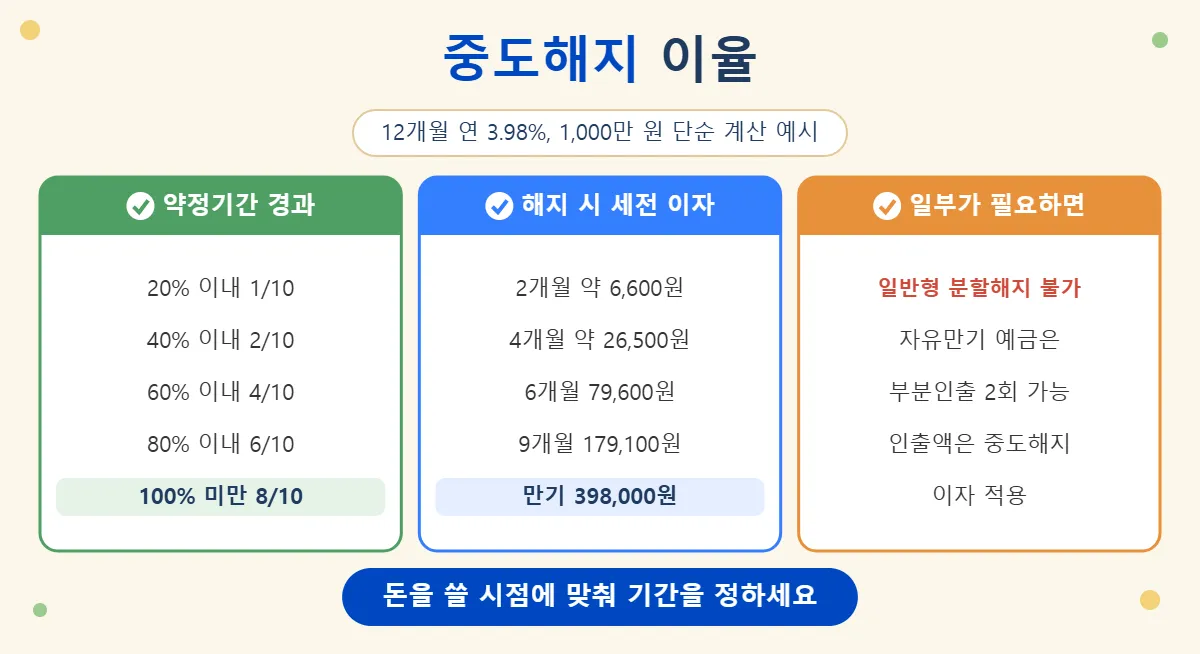
만기 전에 해지하면 약정한 금리보다 낮은 중도해지 이율이 적용됩니다.
✅ 중도해지 이율
| 경과 기간 | 적용 이율 |
|---|---|
| 1개월 미만 | 연 0.01% |
| 1개월 이상, 약정기간의 20% 이내 | 신규일 금리의 1/10 |
| 20% 초과 40% 이내 | 신규일 금리의 2/10 |
| 40% 초과 60% 이내 | 신규일 금리의 4/10 |
| 60% 초과 80% 이내 | 신규일 금리의 6/10 |
| 80% 초과 100% 미만 | 신규일 금리의 8/10 |
✅ 12개월 1,000만 원을 해지하면
| 해지 시점 | 적용 이율 | 세전 이자 |
|---|---|---|
| 2개월 | 연 약 0.40% | 약 6,600원 |
| 4개월 | 연 약 0.80% | 약 26,500원 |
| 6개월 | 연 약 1.59% | 79,600원 |
| 9개월 | 연 약 2.39% | 179,100원 |
| 11개월 | 연 약 3.18% | 약 291,900원 |
위 표는 신규일 금리를 연 3.98%로 보고 개월 수로 단순 계산한 예시입니다.
만기까지 두면 받는 세전 이자 398,000원과 비교해 6개월째 해지하면 318,400원이 줄어듭니다.
✅ 일부만 필요할 때
| 구분 | JB 다이렉트 예금 | 자유만기 예금 |
|---|---|---|
| 일부 출금 | 분할해지 불가 | 부분인출 2회 이내 |
| 가입 기간 | 3·6·9·12개월 | 1~24개월 (월·일 단위) |
| 가입 방법 | 인터넷·모바일 | 모바일 |
자유만기 예금은 부분인출 후 잔액이 최저 가입금액 이상이어야 하고, 인출액에는 중도해지 이자가 지급됩니다.
✅ 만기 때 알아 둘 내용
- 만기 후 1개월 이하: 계약기간별 실행이율의 1/2
- 만기 후 1개월 초과: 연 0.01%
- 자동해지: 신청하면 만기일에 세후 원리금이 본인 명의 전북은행 통장으로 입금됩니다
- 자동재예치: 원금은 재예치 시점의 고시 금리로 다시 맡기고 이자는 출금계좌로 입금됩니다
비대면으로 해지하면 본인 명의 전북은행 입출금 계좌로만 입금되고 다른 은행으로 바로 이체되지 않습니다.
⚠️ 만기일 또는 최종거래일 뒤 5년 안에 해지하지 않으면 휴면예금으로 서민금융진흥원에 출연될 수 있습니다.